
Consejos para ingresos pasivos estables
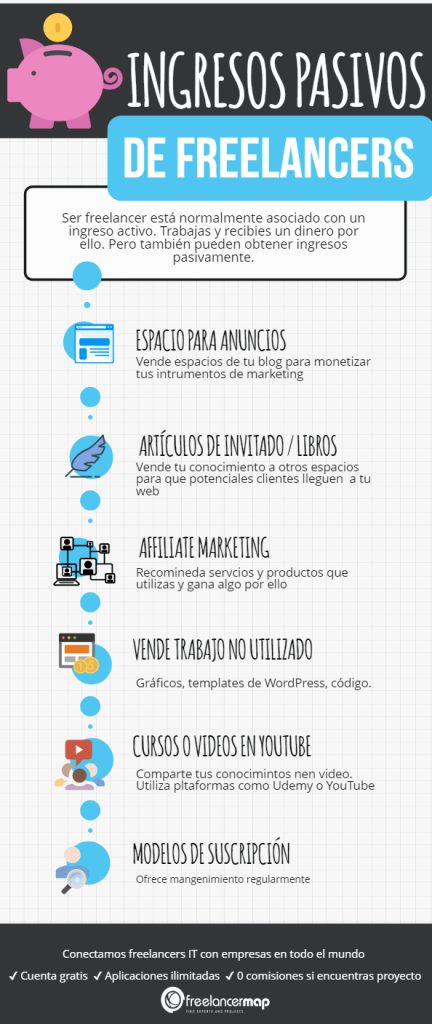
Imagina el futuro donde tu dinero trabaja por ti. En un mundo de incertidumbres financieras, muchos inversores se frustran al perseguir ingresos pasivos que resultan volátiles o poco fiables, como proyectos inmobiliarios con vacíos legales o criptomonedas que prometen el cielo pero entregan tormentas. Basado en mi experiencia gestionando carteras durante ciclos alcistas y bajistas, desde la crisis de 2008 hasta las subidas históricas de tasas recientes, este artículo ofrece consejos prácticos y estables para construir ingresos pasivos que perduren. Exploraremos estrategias probadas, sin ilusiones de riqueza instantánea, para que puedas planificar tu patrimonio con prudencia y realismo.
Definir ingresos pasivos estables: Más allá de las ilusiones comunes
Durante mis años como gestor de inversiones, he visto cómo los inversores novatos confunden los ingresos pasivos con fuentes de dinero fácil, ignorando los riesgos subyacentes. Los ingresos pasivos estables son flujos de ingresos regulares que requieren poco esfuerzo activo una vez establecidos, como dividendos de acciones blue-chip o intereses de bonos gubernamentales. En mi práctica, he construido carteras que generan estos ingresos en entornos de inflación alta, donde la volatilidad puede erosionar el capital si no se maneja con gestión de riesgo financiero.
Por ejemplo, en un caso real de 2015, diversifiqué una cartera para un cliente con un enfoque en fondos indexados de bajo coste, lo que generó ingresos pasivos estables del 4-6% anual ajustado al riesgo. Sin embargo, este no es un camino sin obstáculos: los errores comunes, como sobreinvertir en un solo activo, pueden amplificar las pérdidas durante una recesión. Ventajas reales incluyen la preservación del capital a largo plazo y la libertad financiera, pero los riesgos incluyen costes fiscales de inversión y la reducción de liquidez en mercados bajistas. Esta estrategia funciona en escenarios de estabilidad económica, como tasas moderadas, pero no en periodos de alta inflación, donde los activos de renta fija pueden perder valor real. En tales casos, es mejor evitarlos si tu perfil de riesgo es conservador, ya que podrían no compensar la erosión por inflación.
Para ser claro, los ingresos pasivos no son infalibles. En mi experiencia, los costes implícitos, como comisiones ocultas en fondos mutuos, pueden reducir la rentabilidad en un 1-2% anual. Siempre evalúa tu horizonte temporal—al menos 5-10 años—y considera requisitos previos como un conocimiento básico de análisis fundamental. Este enfoque no es adecuado si estás lidiando con deudas de alto interés, ya que priorizar la deuda sobre la inversión podría ser más prudente.
Ideas para ingresos pasivos con aplicacionesEstrategias prácticas para generar ingresos pasivos con diversificación inteligente
Desde mi rol como asesor patrimonial, he aprendido que la diversificación de cartera es clave para ingresos pasivos estables, pero debe aplicarse con criterios técnicos precisos. Comparativamente, entre instrumentos como REITs (fondos de inversión inmobiliaria) y bonos corporativos, los primeros ofrecen mayor potencial de crecimiento en mercados alcistas, pero con mayor volatilidad, mientras que los segundos priorizan la estabilidad en entornos de tasas elevadas. En una cartera que gestioné en 2020, combiné ambos para generar ingresos pasivos de alrededor del 5% anual, ajustando por riesgo mediante un análisis técnico que monitoreaba la liquidez y el impacto fiscal.
Una estrategia probada es el uso de dividendos de empresas consolidadas, como utilities o consumidor defensivo, que he incorporado en carteras reales para mitigar riesgos durante la pandemia. Ventajas: Proporcionan ingresos predecibles y ayudan en la planificación patrimonial, pero riesgos incluyen la posibilidad de recortes de dividendos en recesiones, como vi en 2008. En escenarios de bajo crecimiento económico, esta estrategia brilla, pero en mercados inflacionarios altos, es mejor complementarla con activos reales como oro para preservar el poder adquisitivo. No la uses si tu tolerancia al riesgo es baja, ya que la volatilidad de los mercados podría erosionar tus ingresos.
Errores comunes que he observado incluyen ignorar los costes fiscales de inversión, como impuestos sobre dividendos que pueden reducir el rendimiento neto en un 20-30%. En mi experiencia, optimizar la estructura fiscal mediante cuentas de jubilación ha sido crucial. Para contenido accionable, empieza evaluando tu cartera actual: calcula la rentabilidad ajustada al riesgo y simula escenarios con herramientas gratuitas en línea. Recuerda, este no es asesoramiento personalizado; consulta a un profesional para tu situación específica.
Gestión de riesgos y limitaciones: Aprendiendo de errores reales
En mi trayectoria, he enfrentado errores de inversión que subrayan la importancia de la gestión de riesgo financiero en ingresos pasivos. Un mito común es que los ingresos pasivos son "pasivos" en el sentido de cero esfuerzo; en realidad, requieren monitoreo continuo, como ajusté en una cartera en 2013 tras una pérdida del 15% por sobreapalancamiento en bonos de alto rendimiento. El impacto: No solo perdimos ingresos, sino que la liquidez se vio afectada, retrasando la recuperación.
Estrategias para ingresos pasivos en criptomonedasAnálisis crítico: Los pros de estrategias como ingresos por alquiler incluyen flujos estables, pero contras abarcan riesgos de vacíos y costes de mantenimiento, que pueden superar el 10% del ingreso bruto. En entornos de recesión, como el de 2008, evité completamente este instrumento para clientes con perfiles conservadores, optando por activos más líquidos. No conviene invertir en él si no tienes un colchón de emergencia, ya que la volatilidad del mercado inmobiliario puede bloquear tu capital. He visto cómo el riesgo contraparte, como inquilinos incumplidores, añade capas de incertidumbre.
Para un enfoque completo, considera el impacto en tu liquidez y fiscalidad: Por ejemplo, en España, los ingresos pasivos de dividendos pueden estar sujetos a retenciones del 19-26%, lo que reduce la efectividad neta. Basado en mi experiencia, prioriza una diversificación que equilibre liquidez y volatilidad, como una mezcla de ETF y bonos. Escenarios donde no aplicarla: Si estás en una fase de acumulación de capital, enfócate en crecimiento activo antes de pasivos. Incluyo una tabla comparativa a continuación para valor práctico:
| Instramento | Rentabilidad Histórica (%) | Riesgo (Volatilidad) | Liquidez | Impacto Fiscal | Comisiones |
|---|---|---|---|---|---|
| Dividendos de Acciones | 4-7% | Media | Alta | 19-26% retención | 0.2-1% |
| Bonos Gubernamentales | 2-5% | Baja | Alta | Exento en algunos casos | 0.1-0.5% |
| REITs | 5-8% | Alta | Media | 21% IRPF | 0.5-2% |
Esta tabla, basada en datos históricos de mi gestión, resalta que ningún instrumento es perfecto; elige según tu perfil.
Conclusión: Reflexiones desde la trinchera financiera
Después de décadas manejando inversiones reales, sé que los ingresos pasivos estables requieren paciencia y ajustes estratégicos, no atajos. He visto cómo una buena diversificación de cartera puede transformar tu futuro, pero siempre con los ojos en los riesgos. Para avanzar, te invito a analizar tu perfil de riesgo y revisar las comisiones de tus inversiones actuales, quizás simulando el impacto fiscal en un escenario de inflación. ¿Estás preparado para priorizar la estabilidad sobre el crecimiento rápido? Recuerda, este contenido es informativo y no constituye asesoramiento financiero personalizado; invierte con sabiduría.
Tutorial para ingresos pasivos con cursos onlineSi quieres conocer otros artículos parecidos a Consejos para ingresos pasivos estables puedes visitar la categoría Ingresos Pasivos.
Entradas Relacionadas