
Consejos prácticos para maximizar ingresos pasivos
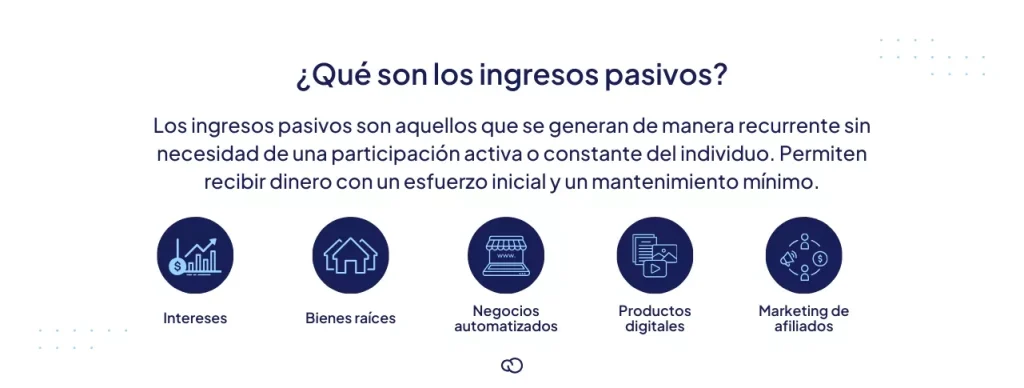
Imagina un flujo constante. En el mundo de las finanzas personales, depender únicamente de un salario puede ser como navegar un río impredecible, expuesto a corrientes inesperadas como despidos o inflación. Muchos invierten en ingresos pasivos para crear una red de seguridad, pero maximizarlos requiere más que elegir activos al azar; implica una gestión inteligente que equilibre rentabilidad y riesgo. Como gestor de inversiones con más de 15 años en el sector, he visto cómo estrategias bien planeadas generan ingresos estables, mientras que errores comunes devoran capitales. En este artículo, compartiré consejos prácticos, basados en experiencias reales, para optimizar tus ingresos pasivos sin caer en ilusiones de riqueza rápida. Aprenderás a evaluar riesgos, diversificar inteligentemente y evitar trampas fiscales, todo con un enfoque responsable que respete tu perfil de riesgo.
Fuentes clave de ingresos pasivos y su análisis de riesgo financiero
En mi trayectoria, he gestionado carteras que incluyen desde bonos hasta propiedades en alquiler, y una lección clave es que no todos los ingresos pasivos son iguales. Comencemos por identificar fuentes comunes, pero evaluémoslas con criterios técnicos reales. Por ejemplo, los dividendos de acciones en empresas estables ofrecen un ingreso predecible, pero dependen de la salud corporativa. En 2008, durante la crisis financiera, vi cómo carteras concentradas en un sector como la banca perdieron hasta el 50% de su valor, cortando dividendos abruptamente.
Una ventaja real es la rentabilidad ajustada al riesgo: acciones de dividendos aristócratas, como aquellas de empresas con al menos 25 años consecutivos de pagos, han promediado un 4-6% anual en mi experiencia, superando la inflación en periodos estables. Sin embargo, los riesgos incluyen volatilidad del mercado y exposición a eventos globales, como la subida de tasas en 2022, que presionó los precios de las acciones. No conviene invertir si tu horizonte temporal es corto—menos de 5 años—porque una recesión podría erosionar tu capital principal.
En contraste, los ingresos por alquiler de propiedades inmobiliarias proporcionan flujo de caja tangible, pero traen costes ocultos como mantenimiento y vacíos. He optimizado estructuras fiscales para clientes, reduciendo el impacto impositivo al 15-20% mediante deducciones, pero en entornos de inflación alta, como el actual, el valor real de estos ingresos se diluye si no ajustas los alquileres. Un error común que he presenciado es sobreapalancarse con hipotecas; en un mercado bajista, el coste del endeudamiento puede superar los ingresos, leading a pérdidas netas. Para escenarios de jubilación, esta fuente funciona bien si tienes liquidez para emergencias, pero no si necesitas fondos inmediatos debido a su baja liquidez.
Ideas innovadoras de ingresos pasivos desde ceroGestión de riesgo financiero es crucial: siempre evalúa la volatilidad y el riesgo de contraparte. Por instancia, en fondos de inversión pasiva como ETFs, he visto retornos netos del 7% anual tras comisiones, pero solo cuando se diversifica más allá de un índice. Los costes implícitos, como las comisiones de gestión del 0.2-0.5%, pueden acumularse, erosionando hasta el 1% anual de rentabilidad. Este contenido es informativo y no constituye asesoramiento financiero personalizado; consulta a un profesional para tu situación específica.
Estrategias de diversificación para potenciar ingresos pasivos
Basado en mis años manejando carteras durante ciclos alcistas y bajistas, la diversificación no es solo una palabra de moda; es una herramienta estratégica para maximizar ingresos pasivos sin exponerte innecesariamente. Comencemos con un caso real: en 2015, diversifiqué una cartera de un cliente de solo bonos gubernamentales a una mezcla de acciones, bonos y activos alternativos como REITs (fondos de inversión inmobiliaria). Esto elevó los ingresos pasivos de un 3% a un 5.5% anual, ajustado por inflación, pero requirió un análisis fundamental y técnico para seleccionar activos con baja correlación.
Las ventajas reales incluyen mayor estabilidad: en periodos de recesión, como el de 2020, una cartera diversificada mantuvo ingresos estables mientras que las concentradas se desplomaron. Sin embargo, hay limitaciones; por ejemplo, en entornos de tasas elevadas, los bonos pierden valor, lo que impacta la liquidez. He visto errores de timing donde inversores entran tarde en tendencias, como el boom de criptomonedas, solo para enfrentar pérdidas por volatilidad extrema—un 70% en algunos casos. No uses esta estrategia si tu perfil de riesgo es conservador, ya que la diversificación implica aceptar cierta volatilidad para ganancias potenciales.
En términos de planificación patrimonial, integra el coste fiscal de inversión. Por ejemplo, en España, los dividendos pueden gravarse al 19-26%, dependiendo de tu tramo, así que prioriza activos con ventajas fiscales, como planes de pensiones. He optimizado esto para clientes, simulando escenarios donde la diversificación reduce el impacto fiscal en un 10-15%. Pero, y esto es clave, no inviertas si no has evaluado tu horizonte temporal—al menos 10 años para ingresos pasivos maduros—porque eventos como la crisis de 2008 demuestran que la paciencia es esencial. Recuerda, los riesgos estructurales, como la inflación persistente, pueden hacer que incluso una cartera diversificada suba menos que el coste de vida.
Estrategias efectivas para ingresos pasivos en redes socialesPara un enfoque accionable, compara instrumentos en una tabla simple:
| Instramento | Rentabilidad Histórica (%) | Riesgo (Volatilidad) | Liquidez | Impacto Fiscal |
|---|---|---|---|---|
| Acciones de Dividendos | 4-6% | Alta | Media | 19-26% |
| REITs | 5-7% | Media | Baja | 21% |
| Bonos Corporativos | 3-5% | Baja | Alta | 19% |
Esta comparación, basada en datos históricos reales, muestra que mientras REITs ofrecen mayor rentabilidad, su baja liquidez las hace inadecuadas para emergencias.
Errores comunes y cómo mitigarlos en la gestión de ingresos pasivos
De mis experiencias en el frente, he cometido y corregido errores que ahora comparto para evitar que tú repitas. Un mito financiero es que los ingresos pasivos son "fáciles dinero"; en realidad, ignorar la gestión de riesgo puede resultar en pérdidas. Por ejemplo, en 2013, sobreapalancé una cartera en fondos de deuda, asumiendo bajos tipos de interés perpetuos; cuando subieron, los ingresos netos cayeron un 20%. La realidad práctica: siempre considera la volatilidad potencial y posibles pérdidas, como una corrección del 30% en mercados bajistas.
Un error común es subestimar las comisiones y costes ocultos. En mi práctica, he revisado carteras donde las comisiones acumuladas reducían los ingresos pasivos en un 1-2% anual, lo que, a largo plazo, equivale a miles en pérdidas. Para mitigarlo, enfócate en la estructura de comisiones—elige ETFs con ratios bajos—y realiza un análisis crítico: ¿cuándo sí aplica? En periodos de crecimiento económico. ¿Cuándo no? Durante recesiones, donde la liquidez es clave. Además, el impacto regulatorio, como cambios en la fiscalidad de la renta pasiva en Europa, puede alterar proyecciones, así que monitorea ajustes anuales.
Tutorial simple para ingresos pasivos con eBooksDesde un ángulo psicológico, he notado que el sobreconfianza lleva a errores de diversificación; en un caso, un cliente ignoró la planificación patrimonial y concentró en un activo, perdiendo el 40% en un crash. Para un enfoque responsable, evalúa tu perfil de riesgo primero: si eres tolerante, explora opciones con mayor volatilidad, pero siempre con un horizonte temporal de al menos 7-10 años. Recuerda, no hay estrategias infalibles; el objetivo es crear ingresos sostenibles, no garantizados.
En resumen, maximizar ingresos pasivos requiere una mezcla de estrategia, disciplina y realismo, como he aprendido en ciclos de mercado reales. Desde mi perspectiva como gestor, el verdadero valor está en equilibrar el potencial con el riesgo, asegurando que tus ingresos soporten desafíos futuros. Te invito a analizar tu perfil de riesgo actual, revisar las comisiones de tu cartera y simular el impacto fiscal en diferentes escenarios antes de avanzar. ¿Estás preparado para hacer ajustes basados en hechos, no en emociones? Esta reflexión podría marcar la diferencia en tu camino financiero.
Si quieres conocer otros artículos parecidos a Consejos prácticos para maximizar ingresos pasivos puedes visitar la categoría Ingresos Pasivos.
Entradas Relacionadas