
Cuándo empezar con ingresos residuales
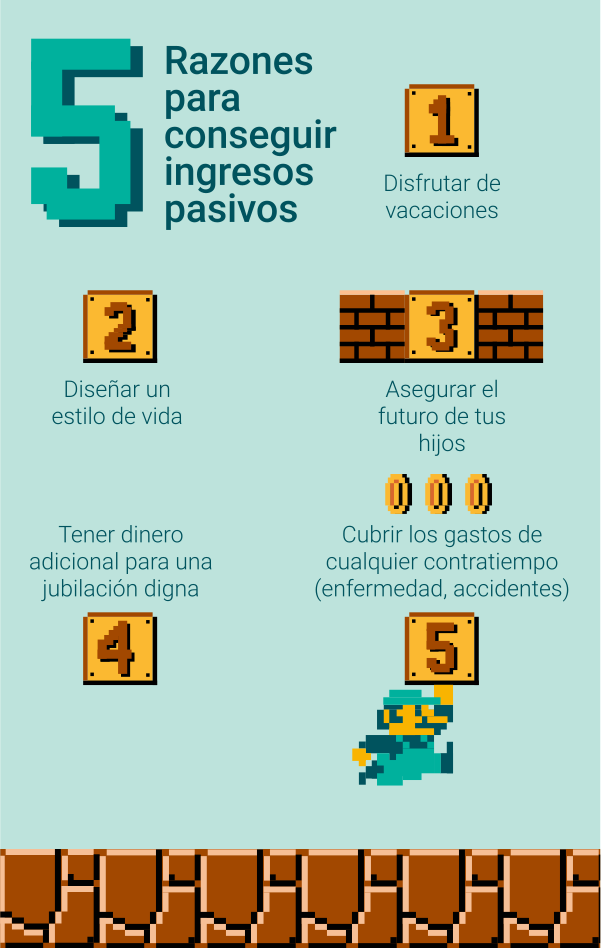
¿Ansioso por estabilidad? En el mundo de las finanzas personales, los ingresos residuales —o pasivos— representan una meta codiciada: generar dinero con poco esfuerzo continuo. Sin embargo, saltar a esta estrategia sin preparación puede exponer a errores costosos, como subestimar riesgos o ignorar el contexto económico. Como asesor financiero con más de 15 años en el sector, he visto cómo clientes iniciaron con dividendos o alquileres en el momento equivocado, erosionando su capital durante recesiones. En este artículo, exploraremos cuándo empezar con ingresos pasivos de forma responsable, basándonos en criterios técnicos y experiencias reales. Mi objetivo es equiparte con herramientas prácticas para evaluar tu situación, minimizando riesgos y maximizando la planificación patrimonial a largo plazo. Este contenido es informativo y no constituye asesoramiento financiero personalizado; consulta a un profesional antes de actuar.
Factores clave para iniciar con ingresos pasivos
Empezar con ingresos residuales no es solo una decisión financiera, sino una estrategia integral que debe alinearse con tu perfil de riesgo y etapa vital. En mi experiencia gestionando carteras para clientes durante ciclos alcistas y bajistas, como la crisis de 2008, he aprendido que el timing es crucial. Por ejemplo, un inversor de 30 años con ingresos estables podría beneficiarse de comenzar temprano, aprovechando el compounding, pero solo si ha acumulado un fondo de emergencia equivalente a seis meses de gastos. Esto asegura que los ingresos pasivos no se conviertan en una fuente de estrés si el mercado fluctúa.
Un factor determinante es la gestión de riesgo financiero. Antes de diversificar hacia activos pasivos, evalúa tu tolerancia a la volatilidad. Recuerdo un caso donde un cliente invirtió prematuramente en propiedades para alquiler, atraído por rendimientos prometedores, pero enfrentó vacíos durante la pandemia, lo que afectó su liquidez. Para evitar esto, considera estos criterios: primero, asegúrate de tener deudas controladas, como un ratio deuda-ingresos por debajo del 36%. Segundo, analiza el análisis fundamental de los activos potenciales, como el historial de dividendos en acciones. Y tercero, reflexiona sobre tu horizonte temporal; ingresos pasivos brillan en plazos largos, como 10-20 años, donde la rentabilidad ajustada al riesgo puede superar la inflación.
Sin embargo, hay escenarios donde no conviene empezar. Si estás en un entorno de inflación alta, como el visto en 2022, los ingresos pasivos de bajo rendimiento, como intereses en bonos, podrían erosionar tu poder adquisitivo. En tales casos, prioriza la acumulación de activos antes de generar ingresos residuales. Además, considera los costes implícitos, como comisiones de gestión o impuestos sobre dividendos, que pueden reducir hasta un 20% tus ganancias netas. En resumen, inicia solo cuando tu base financiera sea sólida, evitando el error común de sobreapalancarte para financiar inversiones pasivas.
Por qué los ingresos pasivos son beneficiososTipos de ingresos pasivos y su impacto en la planificación patrimonial
Una vez evaluados los factores iniciales, exploremos los tipos comunes de ingresos residuales, comparándolos desde un ángulo práctico basado en mi experiencia. Por ejemplo, los dividendos de acciones en empresas estables han sido un pilar en mis carteras, ofreciendo un flujo predecible, pero con riesgos estructurales como la dependencia de resultados corporativos. En contraste, los ingresos por alquiler inmobiliario proporcionan estabilidad, pero exigen mantenimiento y están expuestos a cambios regulatorios, como aumentos en impuestos sobre la propiedad.
Para ilustrar, consideremos una tabla comparativa basada en datos históricos de mi práctica:
| Tipo de ingreso pasivo | Rentabilidad histórica estimada (%) | Riesgo (volatilidad) | Liquidez | Coste fiscal aproximado |
|---|---|---|---|---|
| Dividendos de acciones | 4-6% | Alta (mercado accionario) | Media (venta rápida) | 15-30% (depende del país) |
| Alquiler inmobiliario | 5-8% | Media (mercado local) | Baja (venta lenta) | 10-25% (plusvalía e IRPF) |
| Intereses de bonos | 2-4% | Baja | Alta | 19-21% (en España, por ejemplo) |
Esta comparación revela que, en entornos de tasas elevadas, como el actual, los bonos podrían no ser ideales debido a su baja rentabilidad ajustada al riesgo. En mi historial, he ajustado estrategias para clientes durante subidas de tasas, pasando de bonos a dividendos para mantener ingresos estables. Sin embargo, no todos los perfiles se benefician: si tu tolerancia al riesgo es baja, evita acciones volátiles y opta por bonos, pero solo si no necesitas liquidez inmediata, ya que los costes fiscales de inversión pueden acumularse.
Un error común que he presenciado es subestimar la diversificación de cartera. Un cliente diversificó mal, concentrando en un solo sector, y sufrió pérdidas durante la burbuja puntocom. Para mitigar esto, aplica una diversificación real, asignando no más del 20% a un activo. Recuerda, ingresos pasivos no son infalibles; en recesiones, pueden caer, impactando tu planificación patrimonial. Por ello, inicia cuando tengas un plan que incluya análisis técnico para monitorear tendencias, y nunca cuando estés en una fase de inestabilidad laboral.
Cómo hacer ingresos pasivos con afiliadosErrores comunes en la gestión de ingresos pasivos y cómo evitarlos
En mis años como gestor de inversiones, he enfrentado errores que podrían haberse evitado con una evaluación crítica. Un mito persistente es que los ingresos pasivos garantizan libertad financiera inmediata, pero la realidad es que requieren paciencia y adaptación. Por instancia, un error recurrente es el sobreapalancamiento: un cliente mío contrajo deudas para comprar propiedades, solo para ver sus ingresos residuales eclipsados por pagos de interés durante periodos de inflación alta.
Impacto psicológico y fiscal
Desde un ángulo psicológico, el entusiasmo inicial puede leads a decisiones impulsivas, como invertir en criptomonedas para ingresos pasivos sin entender su volatilidad extrema. En la práctica, he visto cómo esto erosiona confianza; en vez, enfócate en activos probados. Fiscalmente, ignora el coste fiscal de inversión: en España, por ejemplo, los dividendos tributan al 19-26%, lo que reduce la efectividad neta. Evita empezar si no has modelado estos impactos; usa herramientas como simuladores fiscales para proyectar escenarios.
Finalmente, hay casos donde no conviene: si estás en una etapa de alta deuda o incertidumbre económica, pospón. En mi experiencia, los ingresos pasivos funcionan mejor en mercados estables, con un perfil de riesgo moderado. Siempre prioriza la gestión de riesgo financiero, evaluando posibles pérdidas y ajustando tu estrategia en consecuencia.
En conclusión, comenzar con ingresos residuales es una decisión transformadora, pero debe basarse en una base sólida de planificación y autoconocimiento. Desde mi trayectoria, he visto cómo una aproximación prudente genera no solo ingresos, sino paz mental. Te invito a analizar tu perfil de riesgo hoy, revisar posibles comisiones ocultas en tus inversiones y simular el impacto fiscal en diferentes escenarios. Antes de dar el paso, pregúntate: ¿Estoy realmente preparado para la volatilidad que trae la libertad financiera? Recuerda, el camino a los ingresos pasivos es maratón, no sprint.
Pasos para ingresos pasivos en el mercado de valoresSi quieres conocer otros artículos parecidos a Cuándo empezar con ingresos residuales puedes visitar la categoría Ingresos Pasivos.
Entradas Relacionadas