
Dónde colocar dinero extra
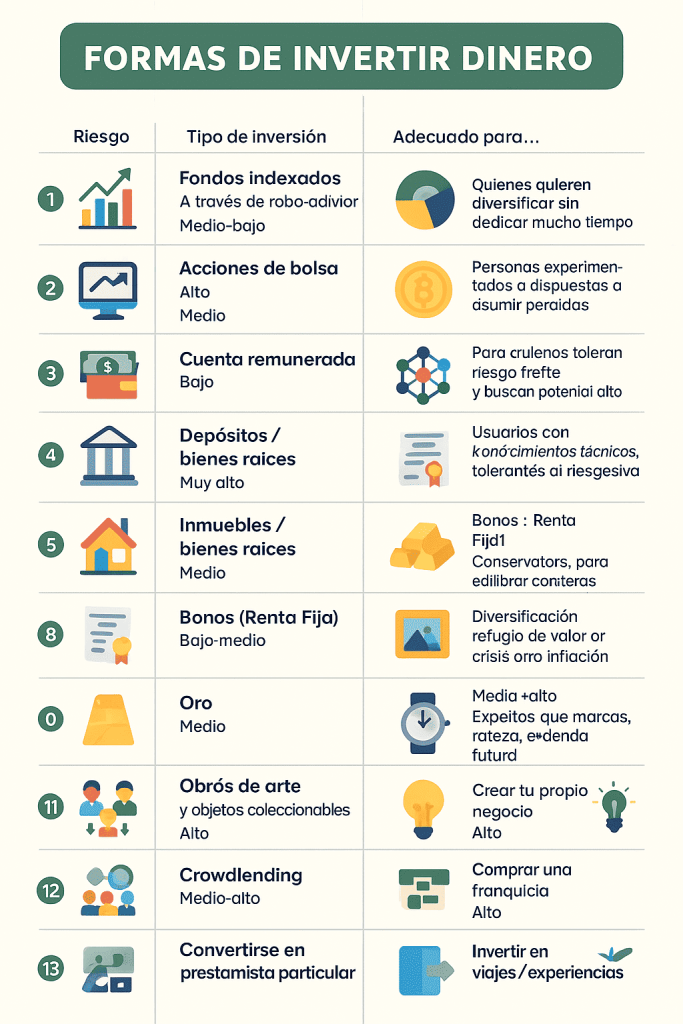
En medio de la incertidumbre económica, ese dinero extra que has ahorrado puede ser una oportunidad real. Muchos se preguntan cómo colocarlo sin exponerse a pérdidas innecesarias, especialmente con la inflación al acecho y las tasas de interés variables. Como asesor financiero con más de 15 años de experiencia gestionando carteras para clientes diversos, he visto cómo decisiones simples pero informadas pueden preservar y hacer crecer el capital. En este artículo, basado en mis vivencias en mercados alcistas y bajistas, te guiaré por opciones prácticas de ahorro, destacando riesgos reales y estrategias para alinearlas con tus metas personales. Mi objetivo es ayudarte a tomar decisiones prudentes, no garantizando ganancias, sino enfatizando la importancia de la gestión de riesgo financiero para proteger lo que has acumulado.
Evaluando las opciones tradicionales de ahorro: De las cuentas corrientes a los depósitos a plazo
Cuando se trata de colocar dinero extra, empezar por lo básico es clave, especialmente si tu perfil de riesgo es conservador. En mi trayectoria, he recomendado cuentas de ahorro y depósitos a plazo fijo como pilares para quienes priorizan la liquidez y la seguridad. Estas opciones no son emocionantes, pero ofrecen una base sólida. Por ejemplo, en un entorno de tasas elevadas como el que vivimos post-2022, un depósito a plazo puede rendir entre 3% y 5% anual, dependiendo del banco y la duración.
Sin embargo, no todo es positivo. Basado en mi experiencia con clientes durante la crisis de 2008, los depósitos pueden parecer seguros, pero tienen limitaciones como la falta de flexibilidad: si necesitas el dinero antes de la fecha de vencimiento, podrías enfrentar penalizaciones que erosionan tu capital. Ventajas reales incluyen la protección por el fondo de garantía (hasta 100.000 euros por depositante en la UE) y un impacto fiscal predecible, ya que los intereses se gravan como renta del ahorro. Pero ojo con los costes implícitos: comisiones de mantenimiento o tasas de renovación que, aunque pequeñas, acumulan con el tiempo.
En escenarios de inflación alta, como la que superó el 8% en Europa en 2022, estas opciones pueden no superar la erosión del poder adquisitivo. Por eso, solo las recomiendo para fondos de emergencia o metas a corto plazo, como un viaje o una compra inminente. En cambio, evita usarlas para ahorros a largo plazo, donde la volatilidad de la inflación podría dejar tu dinero estancado. Un error común que he visto es asumir que "el banco lo cuida todo"; en realidad, es tu responsabilidad revisar la rentabilidad ajustada al riesgo y comparar ofertas entre instituciones.
Cuando revisar tus finanzasExplorando inversiones de bajo riesgo para diversificar tu ahorro
Si tu dinero extra supera los ahorros inmediatos, considerar inversiones como fondos monetarios o bonos del gobierno puede ser un paso lógico. Desde mi perspectiva como gestor de inversiones, estos instrumentos han sido útiles en periodos de transición, como cuando manejé carteras durante la subida histórica de tasas en 2023. Un fondo monetario, por instancia, invierte en activos de corto plazo y ofrece liquidez diaria, con rendimientos que fluctúan alrededor del 2-4%, pero ajustándose a las condiciones del mercado.
Las ventajas prácticas incluyen una mayor diversificación de cartera que una simple cuenta de ahorro, reduciendo el riesgo de concentrar todo en un solo lugar. En mi experiencia, esto evitó pérdidas significativas para clientes durante recesiones leves. Sin embargo, no son infalibles: los bonos gubernamentales, aunque seguros, están expuestos a la inflación y a cambios en las políticas monetarias. Recuerdo un caso donde un cliente perdió poder adquisitivo real porque no consideró el coste fiscal de inversión; en España, los rendimientos se gravan al 19-26%, lo que reduce el retorno neto.
Aquí entra la planificación patrimonial: estos productos funcionan bien en entornos de estabilidad, como ahorros para la jubilación a 5-10 años, pero no en mercados volátiles donde la liquidez podría verse afectada. Un escenario donde no los recomendaría es si tienes un horizonte temporal corto y alto riesgo de necesidad de fondos; en ese caso, la volatilidad, aunque baja, podría generar estrés. Para evitar errores como el sobreapalancamiento que he presenciado, siempre evalúa tu perfil de riesgo: si eres conservador, mantén al menos el 60% en activos líquidos. Recuerda, este contenido es informativo y no constituye asesoramiento financiero personalizado; consulta un profesional para tu situación específica.
Comparativa práctica de opciones de ahorro
Para clarificar, aquí una tabla comparativa basada en datos históricos y mi experiencia real:
Por qué usar apps de ahorro| Opción | Rentabilidad estimada | Riesgo (escala 1-5) | Liquidez | Impacto fiscal | Escenario ideal |
|---|---|---|---|---|---|
| Cuenta de ahorro | 1-2% anual | 1 (muy bajo) | Alta (diaria) | Bajo (gravado como renta) | Fondos de emergencia |
| Depósito a plazo | 3-5% anual | 1-2 | Baja (fijada) | Moderado | Ahorros a 1-3 años |
| Fondo monetario | 2-4% anual | 2 | Alta | Moderado | Transiciones económicas |
| Bonos del gobierno | 2-6% anual | 2-3 | Media | Alto (depende de duración) | Medio plazo con inflación controlada |
Esta tabla resalta que, aunque ninguna opción es perfecta, la elección depende de tu gestión de riesgo financiero. Evita el error de buscar solo la rentabilidad; considera siempre la volatilidad potencial y posibles pérdidas, como las que vi en 2008 con bonos que no se ajustaron a la inflación.
Manejo de riesgos y errores comunes en la colocación de dinero extra
En mis años como analista, he aprendido que el mayor riesgo en el ahorro no es el mercado, sino las decisiones emocionales. Un error común es ignorar la análisis fundamental y técnico básico, como no revisar la estructura de comisiones, que pueden devorar hasta el 1% anual en algunos productos. Por ejemplo, en una anécdota real, un cliente perdió miles al no diversificar y mantener todo en una cuenta con altas comisiones ocultas durante una recesión.
Para mitigar esto, enfócate en criterios financieros sólidos: evalúa la planificación patrimonial alineándola con tus metas, como la educación de los hijos o la jubilación. Ventajas de un enfoque responsable incluyen paz mental y crecimiento sostenido, pero riesgos como la exposición a cambios regulatorios, como las recientes subidas de impuestos en Europa, pueden impactar. No uses estas estrategias si estás en una situación financiera inestable; en esos casos, prioriza la deuda sobre el ahorro. Costes explícitos, como impuestos, y implícitos, como la oportunidad perdida de invertir en algo mejor, deben ser analizados.
En resumen, desde mi experiencia, el ahorro exitoso implica escenarios donde applies estas opciones con un horizonte temporal claro y un perfil de riesgo adecuado. Evita escenarios de alta incertidumbre, como mercados en recesión, sin un plan de contingencia.
Tutorial sobre compras inteligentesAl cerrar este análisis, reflexiono sobre cómo, en mi carrera, el manejo prudente de ahorros ha protegido patrimonios durante tormentas financieras. Te invito a revisar tus comisiones actuales, simular el impacto fiscal de tus opciones y analizar tu perfil de riesgo antes de mover un euro. ¿Estás realmente preparado para que tu dinero extra trabaje para ti, o hay factores personales que aún no has considerado? Recuerda, el ahorro es un maratón, no una carrera; toma decisiones informadas y responsables.
Si quieres conocer otros artículos parecidos a Dónde colocar dinero extra puedes visitar la categoría Ahorros.
Entradas Relacionadas