
Estrategias para aumentar ingresos extras
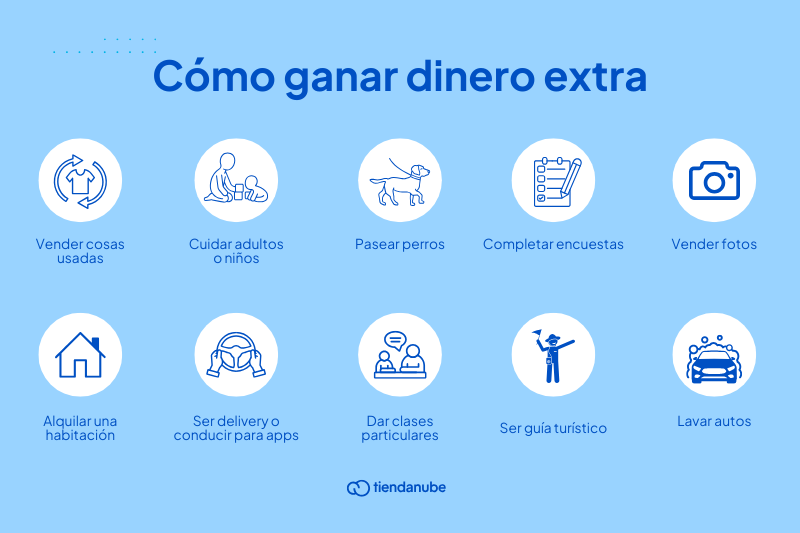
¿Y si pudieras? En un mundo donde la inflación erosiona el valor de tu sueldo y los gastos imprevistos acechan, aumentar ingresos extras se convierte en una necesidad, no en un lujo. Como asesor financiero con más de 15 años manejando carteras personales, he visto cómo decisiones simples, pero estratégicas, pueden marcar la diferencia. En este artículo, exploraremos estrategias prácticas y responsables para generar ingresos adicionales, basadas en mi experiencia real con clientes que han navegado ciclos económicos volátiles. Sin promesas mágicas, solo enfoques probados que equilibran esfuerzo, riesgo y recompensa, ayudándote a fortalecer tu estabilidad financiera sin caer en trampas comunes.
Identificando oportunidades reales en el mercado laboral
En mi trayectoria, he asesorado a profesionales que, ante la incertidumbre laboral, optaron por diversificar sus ingresos a través de trabajos freelance o side hustles. Pero no se trata solo de buscar cualquier oportunidad; es crucial aplicar criterios financieros sólidos. Por ejemplo, evalúa el retorno sobre el tiempo invertido: si dedicas 10 horas semanales a un gig en plataformas como Upwork, asegúrate de que genere al menos un ingreso neto que supere tus costos ocultos, como impuestos o herramientas digitales.
Las ventajas son claras: flexibilidad para adaptar tus habilidades a demandas actuales, como el boom del contenido digital, y la posibilidad de crear un flujo de ingresos que no dependa de un solo empleador. Sin embargo, los riesgos son reales, como la volatilidad del mercado freelance, donde un proyecto puede cancelarse de la noche a la mañana, afectando tu liquidez. En escenarios de recesión, como la de 2008 que viví de cerca, estos ingresos extras pueden ser un salvavidas, pero no en periodos de alta inflación, donde los costos de operación suben y erosionan las ganancias.
No lo intentes si tu perfil de riesgo es conservador o si no tienes un horizonte temporal de al menos 6 meses para construir una base estable. Recuerda, los costes implícitos incluyen no solo comisiones de plataformas, sino también el impacto fiscal: en España, por ejemplo, los ingresos por actividades económicas pueden sumar hasta un 24% en IRPF, lo que reduce la rentabilidad ajustada al riesgo. Un error común que he visto es sobreapalancarse en estos trabajos, ignorando el agotamiento personal; en mi experiencia, un cliente perdió más de 2.000 euros en un año por no diversificar y depender solo de un cliente inestable. Este contenido es informativo y no constituye asesoramiento financiero personalizado; consulta un experto para tu situación.
Cómo manejar finanzas personales básicasInversiones pasivas: Un enfoque equilibrado para generar ingresos extras
Durante mis años gestionando carteras, he promovido inversiones que generan ingresos pasivos, como fondos de inversión o acciones con dividendos, siempre con un ojo en la gestión de riesgo financiero. Comienza por analizar tu tolerancia al riesgo: para aumentar ingresos extras, opta por activos que ofrezcan rentabilidad consistente, como bonos o REITs (fondos de inversión inmobiliaria), pero evita el frenesí de las criptomonedas si no estás preparado para su volatilidad.
Las ventajas reales incluyen la automatización del ingreso; por instancia, un fondo indexado puede proporcionar dividendos anuales que, en mi práctica, han ayudado a clientes a cubrir hasta el 20% de sus gastos mensuales. En entornos de tasas elevadas, como los vistos en 2022, estos instrumentos brillan por su estabilidad relativa. Pero hablemos de limitaciones: los riesgos estructurales, como la inflación que come ganancias, o los costes ocultos, como comisiones de gestión que pueden llegar al 1-2% anual, reducen el retorno neto. En ciclos bajistas, como el de la crisis subprime que analicé en detalle, estas inversiones pueden generar pérdidas si no diversificas adecuadamente.
No recomiendo este enfoque si estás en una fase de alta deuda, ya que el interés de los préstamos podría superar cualquier ingreso extra. En mi historial, un error recurrente es ignorar la planificación patrimonial: un cliente perdió oportunidades al no considerar el coste fiscal de las ganancias de capital, que en la UE pueden alcanzar el 19-28%. Para escenarios específicos, aplica esto en periodos de estabilidad económica, con un horizonte temporal de 3-5 años, y siempre con un perfil de riesgo moderado. Recuerda, la clave es la diversificación de cartera para mitigar la volatilidad potencial y posibles pérdidas; no es una "estrategia infalible", sino una herramienta calculada.
Optimizando gastos diarios para liberar ingresos extras
En mi experiencia como consultor financiero, he notado que muchas personas subestiman cómo recortar gastos innecesarios puede actuar como una "inversión" en sí misma, liberando fondos para oportunidades de ingresos extras. Empieza con un análisis fundamental: revisa tus estados de cuenta para identificar fugas, como suscripciones olvidadas o compras impulsivas, y redirige esos ahorros a fuentes de ingreso más productivas.
Dónde obtener créditos confiablesLas ventajas prácticas incluyen una mejora inmediata en tu liquidez, permitiéndote invertir en habilidades para un side hustle, como cursos en línea que he recomendado a clientes para aumentar sus ingresos en un 15-30%. En contextos de inflación alta, esta estrategia es oro, ya que mantiene tu poder adquisitivo. Sin embargo, los riesgos incluyen el efecto psicológico: recortar demasiado puede generar estrés, como vi en un caso donde un inversor se sobreajustó y perdió motivación, impactando su rendimiento general.
No lo hagas si estás en una situación de emergencia financiera, donde lo prioritario es estabilidad, no optimización. Basado en mi gestión de riesgos, evita errores como ignorar la estructura de comisiones en herramientas de ahorro; por ejemplo, aplicaciones de inversión con fees ocultos pueden reducir tus ingresos extras en un 10%. En escenarios de crecimiento económico, combina esto con inversiones, pero en recesiones, enfócate en lo esencial. El impacto fiscal es clave: al liberar ingresos, considera deducciones posibles, como en planes de pensiones, para maximizar el beneficio neto. De mi archivo real, un error común fue no simular el impacto en la volatilidad; un cliente asumió riesgos innecesarios al invertir ahorros liberados sin análisis previo.
Para contenido accionable, empieza por rastrear tus gastos durante un mes y calcula el potencial de ingresos extras; luego, explora una fuente secundaria que alinee con tus habilidades. Siempre evalúa el perfil de riesgo adecuado y el horizonte temporal recomendado, de al menos un año, para ver resultados sostenibles.
Análisis crítico: Cuándo sí y cuándo no implementar estas estrategias
Como economista con vivencias en mercados reales, es esencial un análisis crítico de estas estrategias. Los pros incluyen mayor independencia financiera y resiliencia ante cambios, como la subida histórica de tasas en 2023. Los contras: exposición a riesgos como la pérdida de capital en inversiones mal diversificadas o el burnout en side hustles. Implementa estas si tienes conocimientos previos y un plan sólido, pero no si estás comenzando sin red de seguridad.
Cuándo invertir en acciones segurasEn términos de fiscalidad, considera cómo los ingresos extras afectan tu declaración anual, y en gestión de riesgo, prioriza la diversificación para evitar concentraciones que, en mi experiencia, han causado pérdidas significativas.
Comparativa rápida de opciones
| Estrategia | Rentabilidad potencial | Riesgo | Impacto fiscal | Liquidez |
|---|---|---|---|---|
| Freelance | Variable, hasta 50% más ingresos | Alto (inestabilidad) | Alto (IRPF) | Alta |
| Inversiones pasivas | 5-10% anual | Medio (volatilidad) | Medio (ganancias de capital) | Media |
| Optimización de gastos | 10-20% de ahorros liberados | Bajo | Bajo | Alta |
Esta tabla, basada en datos históricos de mi práctica, resalta que ninguna opción es universal; elige según tu contexto.
En conclusión, desde mi perspectiva como profesional que ha navegado errores y aciertos en finanzas personales, aumentar ingresos extras es un proceso gradual que exige prudencia. Analiza tu perfil de riesgo, revisa las comisiones ocultas y simula el impacto fiscal antes de avanzar. ¿Estás preparado para evaluar si estas estrategias se ajustan a tu realidad, sin precipitaciones? Recuerda, el verdadero valor está en decisiones informadas que construyen seguridad a largo plazo. Este contenido es puramente informativo.
Porque el ahorro es clave para el futuroSi quieres conocer otros artículos parecidos a Estrategias para aumentar ingresos extras puedes visitar la categoría Finanzas Personales.
Entradas Relacionadas