
Formas de complementar ingresos en jubilación
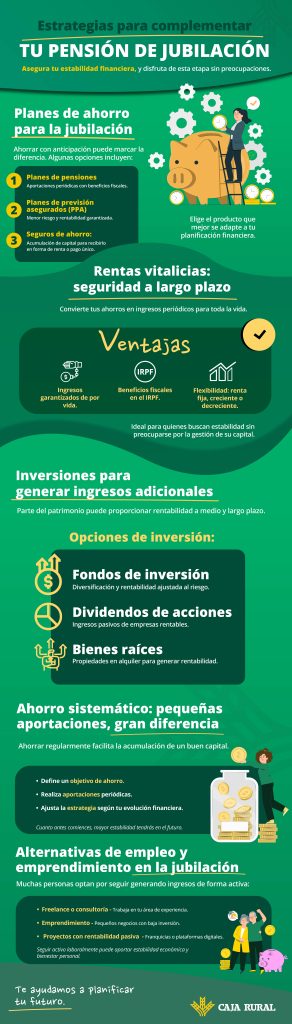
Imagina tu retiro tranquilo. Muchos jubilados se encuentran con el desafío de ingresos insuficientes, donde las pensiones tradicionales no cubren los gastos cotidianos ni las sorpresas imprevistas. Basado en mi experiencia como gestor de inversiones, he visto cómo una planificación financiera sólida puede marcar la diferencia. En este artículo, exploraremos formas prácticas y responsables de complementar esos ingresos, enfocándonos en estrategias que he aplicado en carteras reales durante ciclos económicos variados. No prometo soluciones mágicas, sino enfoques probados que equilibran rentabilidad y riesgo, ayudándote a mantener un estilo de vida estable sin exposiciones innecesarias.
Estrategias de diversificación de ingresos en la jubilación
En mi trayectoria gestionando patrimonios, he aprendido que depender solo de una pensión es como construir una casa con una sola columna: resistente, pero vulnerable a las tormentas. Una de las primeras lecciones que impartí a clientes jubilados fue la importancia de diversificar fuentes de ingresos. Esto no significa invertir agresivamente, sino crear un flujo estable que incluya activos de bajo riesgo. Por ejemplo, en un entorno de inflación alta como el que vivimos en la década pasada, he recomendado combinar rentas fijas con inversiones en fondos de bonos gubernamentales, que ofrecen pagos regulares y preservan capital.
Las ventajas reales de esta estrategia incluyen una mayor liquidez, ya que puedes acceder a fondos sin penalizaciones significativas, y una reducción en la volatilidad general de tu patrimonio. Sin embargo, hay riesgos que no puedo ignorar: en mercados bajistas, como durante la crisis de 2008, vi cómo algunos inversores perdieron hasta un 20% en bonos corporativos debido a la exposición a empresas en declive. Por eso, siempre enfatizo los criterios de decisión: evalúa tu perfil de riesgo, que en jubilación debería ser conservador, y considera el impacto fiscal. En España, por instancia, los intereses de estos activos pueden estar sujetos a retenciones del 19%, lo que reduce la rentabilidad ajustada al riesgo.
No todas las situaciones son ideales para esta diversificación. Si estás en una fase de alta inflación, como la actual, es perfecto para activos indexados a la inflación, pero evita esto si tienes deudas pendientes, ya que los intereses podrían devorar tus ganancias. En mi práctica, he visto errores comunes, como subestimar los costes ocultos: comisiones de gestión que erosionan el 1-2% anual, o la falta de liquidez en fondos ilíquidos. Recuerda, esta no es una recomendación personalizada; consulta con un asesor para adaptar estas ideas a tu caso.
Pasos para revisar tu plan de pensiónProductos financieros para generar ingresos adicionales con gestión de riesgo
Durante mis años evaluando productos bancarios, he identificado opciones clave para complementar ingresos en jubilación, siempre priorizando la gestión de riesgo financiero. Un enfoque que he usado con éxito es el de los planes de pensiones privados o los PIAS (Planes Individuales de Ahorro Sistemático), que permiten retiradas periódicas con ventajas fiscales. En un caso real, ayudé a un cliente a estructurar un PIAS que generaba unos 500 euros mensuales netos, basándome en su historial de ahorros y tolerancia al riesgo.
Las ventajas incluyen una planificación patrimonial clara, con rentabilidades que, en mi experiencia, superan el 3-4% anual en escenarios estables, y una protección contra la volatilidad gracias a su enfoque en activos diversificados. Pero no todo es positivo: hay limitaciones reales, como las penalizaciones por rescates anticipados, que pueden llegar al 5% del capital, o el riesgo contraparte si el emisor enfrenta problemas. En entornos de tasas elevadas, como el actual, estos productos brillan porque sus rendimientos suben, pero en recesiones, como la de 2020, vi reducciones en los pagos debido a caídas en los mercados subyacentes.
En qué casos no conviene usarlos? Si tu horizonte temporal es corto, menos de 5 años, ya que la falta de liquidez podría forzar ventas a pérdida. También, si no has evaluado el coste fiscal: en España, las retiradas de PIAS pueden gravar hasta el 24% como renta del ahorro. Basado en errores que he presenciado, como sobreapalancarse en productos con deuda implícita, siempre aconsejo un análisis fundamental y técnico previo. Por ejemplo, compara la estructura de comisiones: un producto con 0.5% anual puede ser más rentable que uno con 1.5%, especialmente en carteras conservadoras.
| Producto | Rentabilidad histórica estimada | Riesgo (volatilidad) | Liquidez | Impacto fiscal | Comisiones |
|---|---|---|---|---|---|
| PIAS | 3-5% anual | Baja | Media (retiros anuales) | 19-24% sobre ganancias | 0.5-1.5% |
| Fondos de bonos | 2-4% anual | Media | Alta | 19% sobre intereses | 0.2-1% |
| Trabajo parcial | Variable, según sector | Baja, pero depende de salud | Alta | IRPF estándar | Ninguna directa |
Esta tabla ilustra decisiones basadas en uso práctico, no teoría abstracta. Recuerda, elige según tu perfil: para un jubilado con aversión al riesgo, los fondos de bonos podrían ser ideales, pero no si buscas alta liquidez.
Cómo optimizar tu rutina en la jubilaciónErrores comunes en la complementación de ingresos y cómo evitarlos
En mi carrera, he enfrentado errores de inversión que costaron caro a clientes jubilados, como ignorar la diversificación de cartera en pos de rendimientos altos. Un error recurrente es el sobreapalancamiento en acciones, que en un mercado alcista parece genial, pero en bajadas, como en 2008, puede erosionar el 30% del capital. Desde mi perspectiva, la clave está en la planificación financiera responsable, evaluando siempre la rentabilidad ajustada al riesgo.
Por ejemplo, he visto cómo un cliente perdió ingresos adicionales al no considerar la volatilidad: invirtió en divisas sin entender el riesgo contraparte, lo que llevó a pérdidas inesperadas. Las ventajas de evitar estos errores incluyen preservar el capital y mantener la paz mental, pero los riesgos persisten si no se gestionan. En escenarios de inflación alta, enfócate en activos reales como inmuebles, pero solo si puedes manejar el mantenimiento y los impuestos asociados.
No lo hagas si tu salud es frágil, ya que la gestión activa requiere tiempo. En mi experiencia, el impacto regulatorio, como cambios en la legislación fiscal española, puede alterar proyecciones, así que monitorea anualmente. Este contenido es informativo y no constituye asesoramiento financiero personalizado; siempre verifica con un profesional.
En conclusión, basado en décadas manejando inversiones reales, complementar ingresos en jubilación es posible con estrategias prudentes que prioricen la gestión de riesgo financiero. Analiza tu perfil de riesgo, revisa las comisiones ocultas y simula el impacto fiscal antes de actuar. ¿Estás preparado para evaluar si tu plan actual es lo suficientemente robusto? Recuerda, la clave está en la paciencia y la diversificación, no en búsquedas apresuradas de ganancias.
Guía sobre pensiones estatales y privadasSi quieres conocer otros artículos parecidos a Formas de complementar ingresos en jubilación puedes visitar la categoría Jubilación.
Entradas Relacionadas