
Ideas para educación financiera
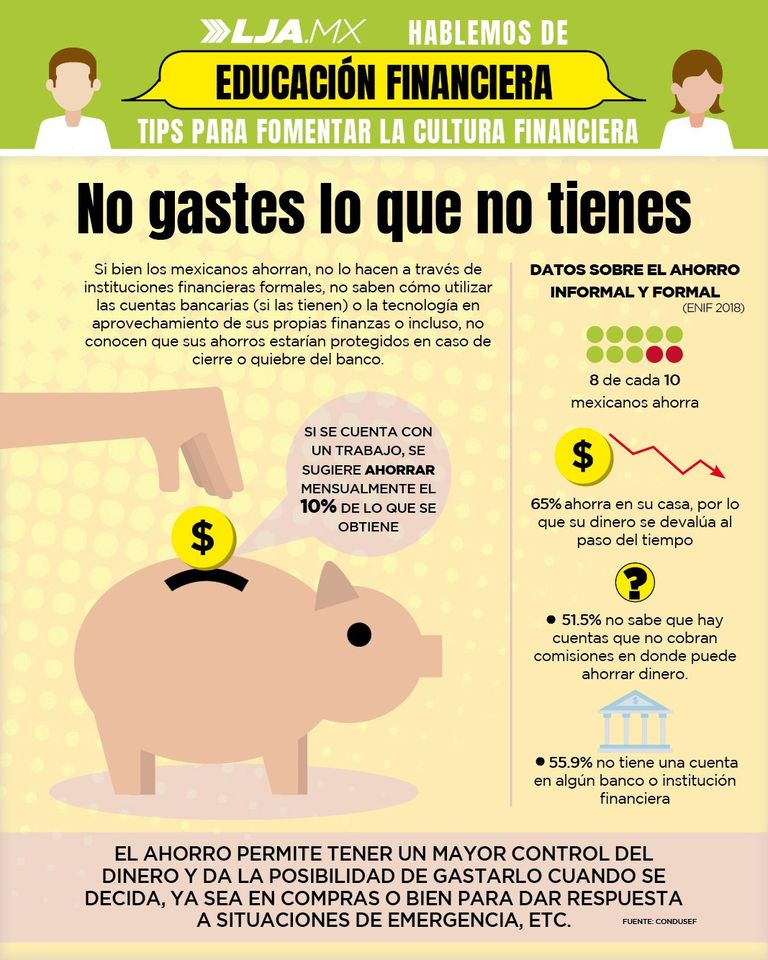
En un mundo de tentaciones inmediatas, los ahorros suelen ser el pilar olvidado. Muchas personas acumulan fondos sin un plan claro, exponiéndose a la erosión por inflación o decisiones impulsivas. Como asesor financiero con más de 15 años manejando carteras reales, he visto cómo una educación sólida en ahorros transforma vidas, evitando errores como el sobreendeudamiento por falta de reservas. En este artículo, exploraremos ideas prácticas para fortalecer tu educación financiera en el tema de ahorros, enfocándonos en estrategias accionables que equilibran crecimiento y protección, sin promesas mágicas. Mi meta es equiparte con herramientas reales para construir un futuro estable, basado en experiencias del mercado, como la crisis de 2008, donde los ahorros mal gestionados se evaporaron.
Fundamentos de la planificación de ahorros: Más allá de guardar dinero
En mi trayectoria, he ayudado a clientes a pasar de acumular sin rumbo a crear estructuras que generan valor real. La planificación de ahorros no es solo apartar una parte de tu ingreso; implica evaluar tu perfil de riesgo y metas a largo plazo. Por ejemplo, en entornos de inflación alta como el que vivimos recientemente, un ahorro en cuentas corrientes pierde poder adquisitivo, mientras que opciones ajustadas a inflación pueden preservar capital.
Una clave es el análisis de flujo de caja, donde mides ingresos versus gastos para identificar excedentes. En mi experiencia, muchos invierten en productos sin revisar esto, cayendo en errores como sobreapalancamiento. Ventajas reales: Aumenta tu liquidez y reduce estrés financiero. Sin embargo, riesgos incluyen la tentación de "robar" de los ahorros para gastos no esenciales, lo que he visto erosionar fondos en ciclos económicos volátiles.
Para escenarios donde sí aplica, como familias con ingresos estables, integra herramientas como presupuestos automatizados. En cambio, si enfrentas inestabilidad laboral, evita concentrar todo en activos ilíquidos; prioriza accesibilidad. Recuerda los costes implícitos: comisiones bancarias pueden devorar hasta un 1% anual, y la fiscalidad en intereses no es trivial. Este enfoque ha funcionado en mercados alcistas, pero en recesiones, como la de 2008, enfatiza la gestión de riesgo financiero para no perder todo. En resumen, planifica con criterios técnicos, como ratios de ahorro recomendados (al menos 20% de ingresos), y evita ilusiones de rentabilidad garantizada.
Estrategias para reducir impuestosEstrategias comparativas para ahorrar inteligentemente: Lecciones de errores reales
Durante mi carrera, he comparado instrumentos como cuentas de ahorro, fondos mutuos y depósitos a plazo, basándome en usos prácticos. Por instancia, un error común que cometí al inicio fue asumir que una cuenta de alto rendimiento era infalible; en realidad, su volatilidad la hizo vulnerable a cambios en tasas de interés, como los de 2022. La diversificación de cartera en ahorros es esencial: no lo dejes todo en un solo lugar.
Ventajas de diversificar: Mejora la rentabilidad ajustada al riesgo, permitiendo crecer mientras proteges capital. En mi experiencia, combinar ahorros en bonos con fondos de emergencia ha salvado a clientes de emergencias. Pero limitaciones reales incluyen el coste fiscal de inversión: en España, por ejemplo, los intereses de depósitos pueden gravarse al 19%, erosionando ganancias. He visto cómo ignorar esto lleva a sorpresas en declaraciones de renta.
En entornos de mercado estables, estrategias como el "ahorro automático" –donde transfieres fondos mensuales– funcionan bien, ya que fomentan disciplina. Sin embargo, en periodos de inflación elevada, como el actual, no conviene usar instrumentos de bajo rendimiento; opta por opciones indexadas. Un mito financiero es que "todo ahorro es bueno"; la realidad es que sin análisis fundamental, puedes incurrir en riesgos estructurales, como la exposición a quiebras bancarias. Para perfiles conservadores, recomiendo revisar liquidez y volatilidad primero. Recuerda, este contenido es informativo y no constituye asesoramiento financiero personalizado; evalúa tu situación con un profesional.
Gestión de riesgos en los ahorros: Cuándo decir no a ciertas ideas
De mis años en gestión de inversiones, sé que los riesgos en ahorros no son obvios. Por ejemplo, en un ciclo bajista, como el post-2008, los ahorros en activos de renta fija salvaron carteras, pero en entornos de tasas elevadas, como ahora, pueden ofrecer rendimientos negativos reales. La gestión de riesgo financiero implica identificar amenazas como la inflación, que he visto reducir el valor de ahorros no protegidos en un 5-10% anual.
Cómo ahorrar para una casaVentajas prácticas: Al aplicar planificación patrimonial, evitas errores como el sobreahorro en activos ilíquidos, que limita acceso en emergencias. En mi experiencia, enseñar a clientes a simular escenarios –usando herramientas gratuitas como calculadores de inflación– ha evitado pérdidas. Sin embargo, riesgos y limitaciones: Los costes ocultos, como comisiones de gestión en fondos, pueden sumar hasta 2% al año, lo que no es trivial para carteras modestas. Además, en casos de alto endeudamiento, no conviene destinar todo a ahorros; prioriza pagos de deudas.
Escenarios donde aplicar: Si tienes un horizonte temporal de al menos 5 años y un perfil de riesgo bajo, integra ahorros en ETF de bajo coste. En cambio, si eres joven con deudas, enfócate en ahorro de emergencia primero. He enfrentado errores como subestimar la volatilidad; en 2020, mercados impredecibles castigaron a quienes no diversificaron. Para todos, considera el impacto fiscal: en la UE, ahorros en ciertos productos pueden diferir impuestos, pero no siempre. Evita mitos como "ahorrar en cripto es seguro"; en realidad, su volatilidad extrema lo hace inadecuado para fondos de emergencia. Siempre, evalúa tu perfil de riesgo adecuado y no minimices posibles pérdidas.
En conclusión, desde mi perspectiva como gestor con vivencias en ciclos económicos reales, la educación en ahorros no es un lujo, sino una herramienta para estabilidad. He aprendido que pequeños ajustes, como revisar comisiones anualmente o simular impactos fiscales, marcan la diferencia. Te invito a analizar tu propio plan de ahorros: ¿Estás protegiendo tu capital contra la inflación? Reflexiona sobre esto antes de tomar decisiones, y recuerda que el camino financiero es de paciencia, no de atajos. Este enfoque, probado en la práctica, puede guiarte hacia un futuro más seguro.
Dónde obtener consejos de inversiónSi quieres conocer otros artículos parecidos a Ideas para educación financiera puedes visitar la categoría Ahorros.
Entradas Relacionadas