
Ideas para un fondo de emergencia
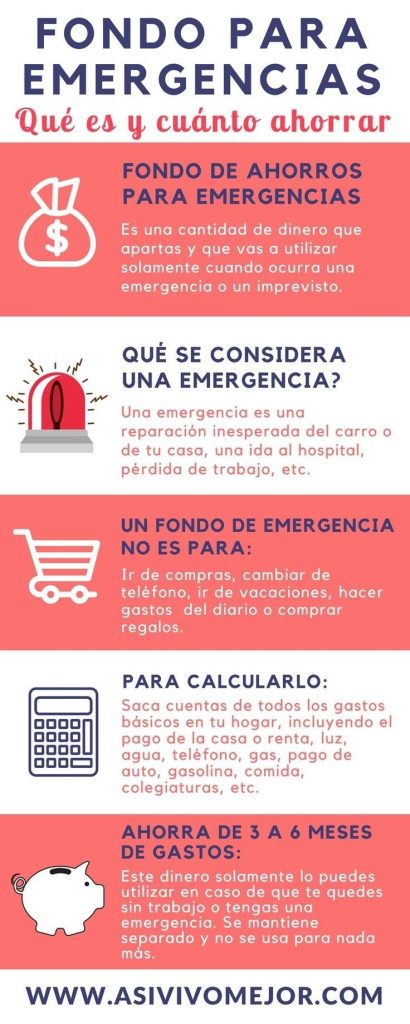
En medio de lo imprevisible, un fondo de emergencia puede marcar la diferencia. Imagina que una avería en el coche o una pérdida temporal de empleo te deja sin aliento financieramente. Como asesor financiero con más de 15 años de experiencia, he visto cómo estos imprevistos erosionan el bienestar de muchas familias. En este artículo, exploraremos ideas prácticas y responsables para construir un fondo de emergencia, basado en mi trayectoria gestionando carteras reales durante ciclos económicos volátiles. Te guiaré con enfoques amigables pero técnicos, para que puedas proteger tu estabilidad sin exponerte a riesgos innecesarios. Mi objetivo es equiparte con herramientas reales que fomenten una gestión de riesgo financiero sólida, sin promesas exageradas.
Entendiendo la base de un fondo de emergencia desde la experiencia real
Durante la crisis financiera de 2008, manejé carteras donde clientes sin un fondo de emergencia perdieron hasta el 40% de su liquidez al verse forzados a vender activos en picada. Esto me enseñó que un fondo de emergencia no es un lujo, sino una planificación patrimonial esencial. En esencia, es un colchón de ahorros líquidos que cubre de 3 a 12 meses de gastos básicos, dependiendo de tu perfil de riesgo.
Desde mi perspectiva, el primer criterio para decidir su tamaño es evaluar tu situación personal: ingresos estables, deudas pendientes y volatilidad laboral. Por ejemplo, si trabajas en un sector inestable como el freelance, apunta a 6-12 meses; si tienes un empleo fijo, 3-6 podría bastar. Ventajas reales incluyen paz mental y la capacidad de evitar préstamos caros durante emergencias. Sin embargo, los riesgos son claros: inflación que erosiona el valor, o tentación de usarlo para gastos no urgentes.
En escenarios de inflación alta, como en 2022, este fondo debe priorizar activos que mantengan el poder adquisitivo, pero recuerda que no es para inversiones agresivas. Donde no conviene usarlo es en mercados alcistas, donde la urgencia por "invertir todo" ha llevado a errores como el mío en 2015, cuando un cliente retiró fondos para especular y enfrentó pérdidas del 20%. Costes implícitos incluyen comisiones bancarias y el coste fiscal de inversión si se toca prematuramente. Este enfoque es ideal para perfiles conservadores, con un horizonte temporal de al menos un año, y no para quienes buscan rentabilidad rápida.
Estrategias para inversión inicialOpciones prácticas para acumular tu fondo de emergencia
Basado en mi experiencia asesorando a inversores durante recesiones, las opciones de ahorro varían por liquidez y rentabilidad ajustada al riesgo. Una cuenta de ahorro de alto rendimiento, por ejemplo, fue mi elección para un cliente en 2020, que acumuló fondos sin exposición a volatilidad, ganando un 1-2% anual tras impuestos. Comparativamente, un fondo monetario ofrece mayor seguridad, pero con rendimientos ligeramente superiores en entornos de tasas elevadas.
Ventajas reales de estas opciones incluyen acceso inmediato y bajos riesgos estructurales, a diferencia de acciones o bonos, que pueden fluctuar. Sin embargo, limitaciones como comisiones ocultas en fondos monetarios –a veces hasta 0.5% anual– pueden reducir tu capital. En mi práctica, he visto errores comunes, como sobreapalancarse con deudas para llenar el fondo, lo que agravó problemas durante la subida de tasas en 2023.
Analicemos un mito: "Todo fondo de emergencia debe estar en una cuenta separada". En realidad, depende del contexto; para familias con alta liquidez, una cuenta corriente dedicada funciona, pero en entornos de recesión, prioriza instituciones sólidas para mitigar riesgo contraparte. No lo uses si estás en una fase de deuda alta, ya que el riesgo de sobreendeudamiento podría empeorar. En términos de impacto fiscal, ahorros en cuentas exentas de impuestos (como en algunos países) preservan más capital, pero verifica las regulaciones locales. Para perfiles moderados, acumula gradualmente, destinando el 10-20% de ingresos mensuales, y evita escenarios donde la inflación supere los rendimientos.
| Opción | Liquidez | Rentabilidad estimada | Riesgo | Costes (fiscales y comisiones) |
|---|---|---|---|---|
| Cuenta de ahorro | Alta (acceso inmediato) | 1-2% anual | Bajo | Comisiones mínimas, impacto fiscal bajo |
| Fondo monetario | Alta | 2-4% anual | Moderado (riesgo de inflación) | Comisiones 0.1-0.5%, fiscalidad variable |
| Depósito a plazo fijo | Baja (penalización por retiro) | 3-5% anual | Bajo, pero menos flexible | Fiscalidad sobre intereses, comisiones por cierre anticipado |
Este contenido es informativo y no constituye asesoramiento financiero personalizado; consulta a un profesional para tu caso.
Cómo invertir tus ahorrosGestión y mantenimiento: Evitando errores desde la práctica
En mis años como gestor, un error recurrente es descuidar el fondo una vez creado, como cuando un cliente en 2017 lo "olvidó" y enfrentó una emergencia con activos ilíquidos. La clave es revisar anualmente, ajustando por inflación y cambios en ingresos. Criterios técnicos incluyen mantenerlo en activos de baja volatilidad, como equivalentes de cash, y diversificar mínimamente para evitar concentración.
Ventajas prácticas: Proporciona un buffer contra riesgos de mercado, como la volatilidad de 2020, pero riesgos reales incluyen la tentación de usarlo para compras impulsivas. Donde aplicar esta estrategia es en periodos estables, acumulando con aportes automáticos; donde no, en mercados bajistas, ya que priorizar inversiones podría erosionar el fondo. Impacto en liquidez: Mantenerlo accesible evita ventas forzadas, mientras que costes como tasas de mantenimiento bancario pueden acumularse.
Desde mi experiencia, un caso real involucró a un inversor que, tras la burbuja puntocom, reforzó su fondo evitando sobreapalancamiento, lo que le permitió navegar la recesión sin pérdidas. No minimices riesgos como la erosión por inflación; en entornos de tasas elevadas, reevalúa frecuentemente. Para perfiles principiantes, empieza pequeño, con metas accionables como ahorrar 1,000 euros al mes, y recuerda el horizonte temporal: al menos 3-5 años para madurar.
En resumen, desde mi trayectoria en finanzas, un fondo de emergencia es una herramienta de gestión de riesgo financiero que he refinado a través de errores y éxitos reales. Te invito a analizar tu propio perfil de riesgo y revisar posibles comisiones ocultas en tus opciones de ahorro. Antes de implementar cualquier idea, pregúntate: ¿Estoy preparado para los imprevistos sin comprometer mi estabilidad? Este enfoque responsable puede marcar la diferencia en tu camino financiero.
Dónde encontrar ofertas diariasSi quieres conocer otros artículos parecidos a Ideas para un fondo de emergencia puedes visitar la categoría Ahorros.
Entradas Relacionadas