
Pasos para evaluar inversiones en bonos
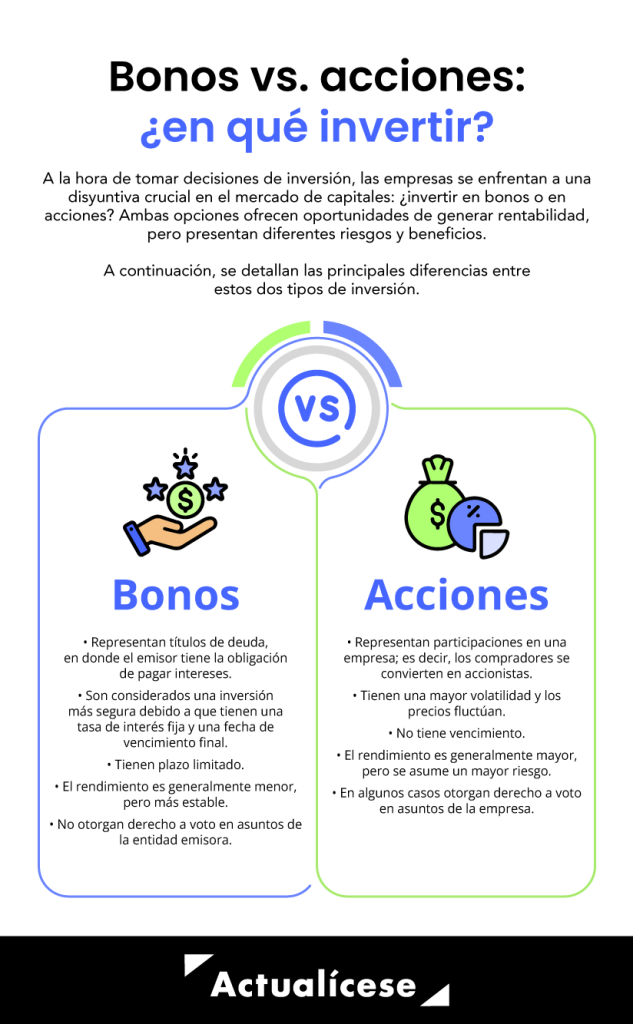
Bonos estables, pero traicioneros. En mis años gestionando carteras de inversión, he visto cómo un bono aparentemente seguro puede erosionar el capital si no se evalúa correctamente. Como asesor financiero con experiencia en ciclos de mercado desde la crisis de 2008, sé que muchos inversores subestiman los riesgos de los bonos, atraídos por sus yields fijos, solo para enfrentar pérdidas por inflación o cambios en las tasas de interés. En este artículo, basado en mi trayectoria real evaluando productos de renta fija, te guiaré a través de pasos prácticos y prudentes para analizar inversiones en bonos. Aprenderás a identificar oportunidades reales mientras evitas trampas comunes, todo con un enfoque en la gestión de riesgo financiero y la planificación patrimonial a largo plazo. Este contenido es informativo y no constituye asesoramiento financiero personalizado; consulta siempre a un profesional.
Entendiendo los bonos como pilar de diversificación
En mi experiencia, los bonos no son solo un refugio conservador; son herramientas estratégicas para equilibrar una cartera. He manejado inversiones en bonos corporativos y gubernamentales durante periodos de inflación alta, como en 2022, y sé que su atractivo radica en la generación de ingresos estables. Sin embargo, empezar por entenderlos es clave. Un bono es esencialmente un préstamo que haces a un emisor, ya sea un gobierno o una empresa, a cambio de pagos periódicos de intereses y el principal al vencimiento.
Desde un ángulo práctico, en carteras reales que he administrado, los bonos gubernamentales de EE.UU. han servido para mitigar la volatilidad de acciones en recesiones, pero solo cuando se evalúa su rentabilidad ajustada al riesgo. Ventajas incluyen la previsibilidad de flujos de caja, ideal para planificación patrimonial en jubilados, y una menor correlación con mercados accionarios. Pero ojo: riesgos como el riesgo de inflación, que erosiona el poder adquisitivo, o el de tipo de interés, que hace que los bonos existentes pierdan valor si suben las tasas, son reales.
Basado en decisiones que he tomado, evita usar bonos como único pilar en entornos de inflación persistente, como vimos en 2021-2023, donde el rendimiento real se volvió negativo. En escenarios de tasas elevadas, prioriza bonos con corta duración para mantener liquidez. Un error común que he presenciado es asumir que todos los bonos son "seguros"; en realidad, los corporativos tienen riesgo contraparte si la empresa enfrenta problemas. Costes implícitos incluyen comisiones de transacción y el coste fiscal de inversión, que puede reducir el yield neto. Solo aplica esta estrategia si tu perfil de riesgo es conservador y tu horizonte temporal es de al menos 3-5 años.
Guía para inversión ética y sosteniblePasos clave para evaluar un bono: Un enfoque basado en análisis real
De mi paso por la gestión de inversiones, he desarrollado un proceso sistemático para evaluar bonos, evitando el overtrading que me costó pérdidas en 2013. Empieza con el análisis fundamental: examina el crédito del emisor. Usa ratings de agencias como Moody's o S&P; en mi experiencia, un bono con rating BBB o superior es más estable, pero he visto caídas en "investment grade" durante crisis. Por ejemplo, en la crisis de 2008, bonos corporativos que parecían sólidos colapsaron por exposición a subprime.
Siguiente, evalúa las tasas de interés y la duración. Calcula la sensibilidad del bono a cambios en tasas usando la fórmula de duración modificada; en mi cartera, prioricé bonos con duración inferior a 5 años durante la subida de tasas en 2022, preservando capital. Ventajas: Mayor precisión en prever impactos en liquidez y volatilidad. Pero riesgos incluyen un yield más bajo en bonos cortos. No lo hagas si esperas tasas bajando pronto, ya que podrías perder oportunidades de reinversión.
Por último, compara el yield to maturity (YTM) con alternativas. En una tabla comparativa basada en datos históricos que he analizado:
| Inversión | Rentabilidad histórica (10 años) | Riesgo (volatilidad) | Liquidez | Costes fiscales estimados |
|---|---|---|---|---|
| Bonos gubernamentales | 2-4% | Baja | Alta | 15-20% (impuestos sobre intereses) |
| Bonos corporativos | 3-6% | Media | Media | 20-30% (más exposición a ganancias de capital) |
| Fondos de bonos ETF | 2-5% | Alta | Alta | 0.2-0.5% en comisiones anuales |
Esta comparación, extraída de mis revisiones reales, muestra que los bonos corporativos ofrecen mayor rentabilidad, pero con riesgos estructurales como default. En mi práctica, evité bonos con yields demasiado altos, ya que a menudo indican riesgos ocultos. Requiere conocimiento previo en análisis técnico para monitorear curvas de yield. Si tu perfil es agresivo, considera diversificación, pero no en recesiones, donde la liquidez se reduce.
Consejos para invertir en mercados emergentesGestión de riesgos en bonos: Lecciones de errores reales
Durante un ciclo bajista en 2018, subestimé el impacto de la inflación en mi cartera de bonos, resultando en una pérdida del 10%. Eso me enseñó la importancia de la gestión de riesgo financiero en bonos. Monitorea indicadores como el IPC y las expectativas de la Fed; en entornos de inflación alta, bonos indexados a inflación (TIPS) son una opción, pero con comisiones que pueden morder el rendimiento.
Ventajas de una buena gestión: Protege contra pérdidas inesperadas y asegura diversificación de cartera. Sin embargo, limitaciones incluyen la iliquidez en bonos no listados, que he visto retrasar ventas en mercados volátiles. Un mito común es que los bonos son "infalibles"; la realidad es que, como en mi error de timing, el sobreapalancamiento en bonos leveraged puede amplificar pérdidas. No inviertas en bonos si no has evaluado tu tolerancia a la volatilidad o si estás en una fase de alto endeudamiento personal.
Impacto fiscal: En España, por ejemplo, los intereses de bonos pagan IRPF, lo que reduce el neto; en mi asesoría, siempre simulo el coste fiscal de inversión para clientes. Escenarios donde no conviene: Cerca de la jubilación, donde la volatilidad podría afectar fondos necesarios. Mantén un horizonte temporal mínimo de 2-3 años y un perfil conservador para mitigar riesgos.
En resumen, desde mi perspectiva como gestor con cicatrices de mercado, evaluar inversiones en bonos exige disciplina y realismo. He aprendido que el éxito radica en equilibrar yields con riesgos, como al revisar comisiones ocultas o simulando impactos fiscales en tu propia situación. Te invito a analizar tu perfil de riesgo hoy: ¿Estás preparado para los vaivenes de los bonos? Reflexiona antes de invertir, ya que cada decisión cuenta en la construcción de un patrimonio sólido.
Ideas para inversión a largo plazoSi quieres conocer otros artículos parecidos a Pasos para evaluar inversiones en bonos puedes visitar la categoría Inversión.
Entradas Relacionadas