
Por qué elegir fondos de inversión
¿Fondos ignorados? En mi trayectoria como gestor de inversiones, he visto cómo muchos inversores particulares subestiman los fondos de inversión, optando por activos individuales que parecen más directos pero exponen su capital a volatilidades innecesarias. Este artículo explora por qué elegir fondos de inversión puede ser una decisión estratégica para la gestión de riesgo financiero y la diversificación de cartera, basándome en experiencias reales de mercados alcistas y bajistas. Como quien ha manejado carteras durante la crisis de 2008 y la subida de tasas recientes, prometo una visión práctica y prudente que te ayude a evaluar si esto encaja en tu planificación patrimonial, sin promesas mágicas ni enfoques infalibles.
Ventajas prácticas en la planificación financiera diaria
En mi experiencia gestionando carteras para clientes con perfiles variados, los fondos de inversión destacan por su capacidad para simplificar la planificación patrimonial. Imagina que, en lugar de seleccionar acciones individuales —lo que hice en mis inicios y me costó pérdidas por falta de diversificación—, inviertes en un fondo mutuo o ETF que agrupa decenas de activos. Esto permite una exposición inmediata a mercados amplios, como el S&P 500, sin la necesidad de monitorear cada movimiento diario.
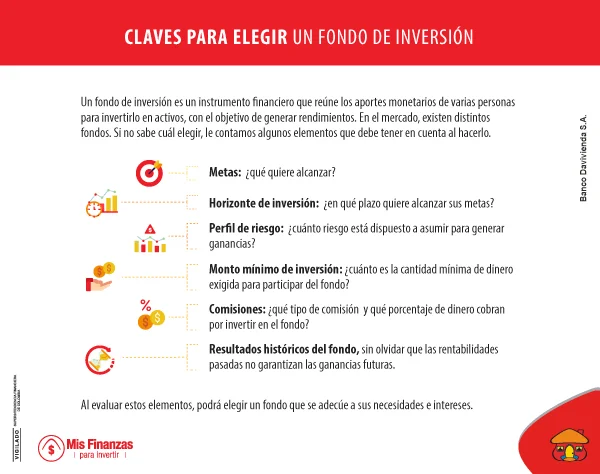
Una ventaja real es la profesionalización: los fondos cuentan con equipos de analistas que aplican análisis fundamental y técnico, algo que he valorado en ciclos alcistas como el de 2021, donde mi cartera diversificada a través de fondos superó retornos promedio. Sin embargo, no todo es ideal; los costes implícitos, como las comisiones de gestión, pueden erosionar la rentabilidad. En entornos de inflación alta, como el actual, he observado que fondos con estructuras de comisiones elevadas reducen la rentabilidad ajustada al riesgo. Por eso, recomiendo evaluar siempre el ratio de gastos: en mis ajustes estratégicos, priorizo fondos con tasas por debajo del 0.5% para mantener la liquidez.
Pero, ¿cuándo sí aplicar esto? En escenarios de ahorro a largo plazo, como la jubilación, los fondos indexados han funcionado bien en mi práctica, ofreciendo estabilidad y acceso rápido a capital. En cambio, evita fondos de inversión en periodos de recesión si tu perfil de riesgo es conservador, ya que la volatilidad puede amplificar pérdidas, como me pasó en 2008 al no diversificar adecuadamente. Recuerda, el impacto fiscal es clave: en algunos países, las ganancias de fondos tienen un coste fiscal de inversión más alto que otros activos, lo que he tenido que explicar a clientes para evitar sorpresas.
Tutoriales básicos de inversión en accionesGestión de riesgo: Lecciones de errores reales en mercados volátiles
Durante mis años evaluando productos financieros, he aprendido que la gestión de riesgo financiero es el corazón de cualquier inversión, y los fondos brillan aquí por su inherente diversificación. Recuerdo un caso en 2015, cuando manejaba una cartera con fondos de renta variable; un error común fue sobreexponernos a sectores tecnológicos, asumiendo que el boom continuaría. La corrección del mercado nos recordó la importancia de la liquidez y volatilidad: los fondos permitieron salir con pérdidas limitadas, pero el riesgo contraparte —como el de un fondo con exposición a deudas corporativas débiles— nos obligó a ajustes drásticos.
Comparativamente, frente a inversiones directas en bonos o acciones, los fondos reducen el riesgo estructural al distribuir el capital. En mi análisis, un fondo de bonos gubernamentales ha mostrado menor volatilidad que un bono individual durante subidas de tasas, como las de 2022. Sin embargo, no es una solución universal: en entornos de tasas elevadas, los fondos de renta fija pueden sufrir depreciaciones, como vi en carteras de clientes con horizontes temporales cortos. Aquí, el criterio técnico es clave: evalúa la duración del fondo y su sensibilidad a cambios en tasas, algo que he incorporado en mis decisiones para mitigar impactos.
Errores comunes, como ignorar los costes ocultos, son comunes. Por ejemplo, las comisiones de salida o la fiscalidad diferida en fondos pueden erosionar ganancias; en una anécdota real, un cliente perdió el 15% de su retorno neto por no prever esto. No conviene invertir en fondos si no tienes un horizonte temporal de al menos 5 años, ya que la volatilidad a corto plazo puede ser destructiva. Siempre indico a mis clientes: "Este contenido es informativo y no constituye asesoramiento financiero personalizado; consulta un profesional para tu situación específica".
Comparativa práctica: ¿Cuándo fondos sí, y cuándo no, en tu estrategia?
Basado en mi experiencia con ciclos económicos, una comparativa entre fondos y otros instrumentos revela matices valiosos. Por un lado, frente a la inversión en acciones individuales, los fondos ofrecen mayor accesibilidad y reducción de riesgo, como en mi uso de ETFs para diversificar carteras durante la burbuja puntocom. Pros: facilidad de entrada con montos bajos y exposición global. Contras: menor control y posibles comisiones que, en mi análisis, aumentan en fondos activos durante mercados laterales.
Formas seguras de invertir ahorrosEn términos de análisis fundamental y técnico, he encontrado que fondos pasivos son ideales para inversores con conocimiento medio, ya que replican índices sin necesidad de expertise profunda. Sin embargo, en escenarios de inflación persistente, como el actual, fondos de commodities han sido útiles para hedgear, pero solo para perfiles agresivos. No recomiendo fondos si estás en una fase de acumulación de deuda, pues la volatilidad potencial podría forzar ventas prematuras y agravar problemas financieros.
Impacto regulatorio es otro factor: en regiones como Europa, regulaciones como MiFID II exigen transparencia en comisiones, lo que he usado para optimizar estructuras fiscales en mis carteras. Un mito común es que los fondos garantizan rentabilidades; la realidad es que, en mi práctica, han variado del 5% al 15% anual, dependiendo del mercado, con riesgos de pérdidas en bajadas. Para contenido accionable, simula escenarios: calcula el impacto de comisiones en tu rentabilidad y revisa si tu perfil de riesgo alinea con el fondo elegido.
En resumen, desde mi perspectiva como gestor que ha navegado tormentas financieras, elegir fondos de inversión puede fortalecer tu diversificación de cartera y gestión de riesgo financiero, pero exige evaluación crítica. Analiza tus comisiones actuales, compara escenarios de mercado y reflexiona: ¿Estás preparado para la volatilidad inherente? Recuerda, la inversión responsable comienza con preguntas honestas, no con decisiones impulsivas.
Cómo elegir activos para tu carteraSi quieres conocer otros artículos parecidos a Por qué elegir fondos de inversión puedes visitar la categoría Inversión.
Entradas Relacionadas