
Cómo hacer un plan de ahorro simple
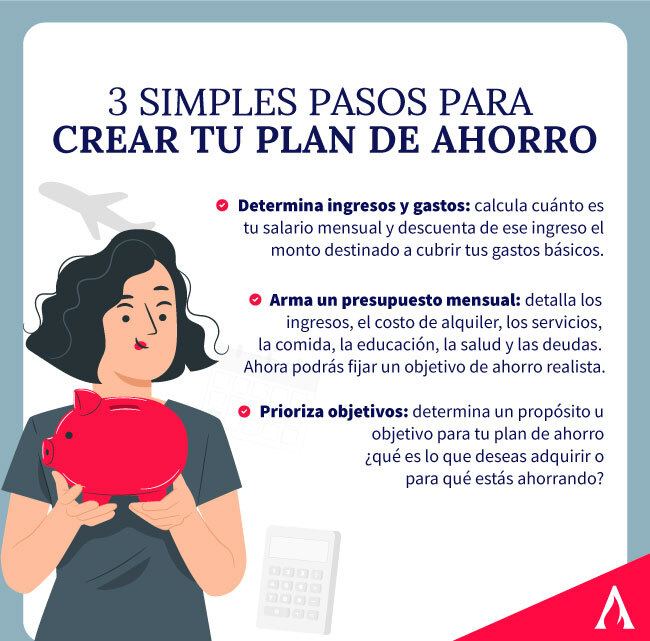
En una economía impredecible, ahorrar puede ser tu ancla. Muchos se encuentran atrapados en un ciclo de gastos impulsivos, dejando que el dinero se escape como agua entre los dedos, lo que aumenta el estrés financiero y limita las oportunidades futuras. Como asesor financiero con más de 15 años de experiencia, he ayudado a innumerables clientes a construir planes de ahorro simples que no solo acumulan fondos, sino que también fomentan la paz mental. En este artículo, exploraremos cómo crear un plan de ahorro accesible, basado en principios prácticos que he refinado a través de ciclos económicos reales, desde la recesión de 2008 hasta periodos de inflación alta. Te guiaré paso a paso, destacando beneficios reales, riesgos comunes y cuándo este enfoque es ideal, para que puedas tomar decisiones informadas y responsables.
Evaluando tu situación financiera actual: El primer paso imprescindible
Antes de sumergirte en cualquier plan de ahorro, es crucial hacer un diagnóstico honesto de tu panorama financiero. En mi carrera, he visto cómo ignorar esta fase lleva a metas irrealizables y frustraciones innecesarias. Comienza registrando todos tus ingresos, gastos fijos y variables durante al menos un mes. Utiliza herramientas como hojas de cálculo o apps de presupuesto para categorizarlos: ¿Cuánto gastas en comida, transporte o entretenimiento? Recuerda, un error común es subestimar los gastos diarios, lo que puede erosionar tus esfuerzos de ahorro.
Desde mi experiencia gestionando patrimonios familiares, evaluar esta base revela oportunidades ocultas, como recortar suscripciones innecesarias. Ventajas reales incluyen una mayor conciencia de tus hábitos, lo que facilita la asignación de un porcentaje fijo de ingresos al ahorro, como el 10-20%. Sin embargo, riesgos como la inflación pueden reducir el poder adquisitivo de tus ahorros si no ajustas tus metas anualmente. Este enfoque funciona mejor en entornos estables, donde tus ingresos son predecibles, pero no en periodos de volatilidad laboral, donde priorizar la liquidez es clave. Costes implícitos incluyen el tiempo invertido en el seguimiento, y explícitos, como posibles comisiones de apps de finanzas. Recuerda, si tu perfil de riesgo es conservador, enfócate en metas a corto plazo; de lo contrario, podrías sobreextenderte. Este contenido es informativo y no constituye asesoramiento financiero personalizado; consulta a un profesional para tu caso específico.
Estableciendo metas de ahorro realistas: De los sueños a la acción
Una vez que tengas una visión clara de tus finanzas, define metas específicas y medibles. Por ejemplo, en mis años como gestor de inversiones, he recomendado comenzar con un fondo de emergencia que cubra 3-6 meses de gastos, basado en análisis de patrones históricos de desempleo. Esto no es teoría: durante la crisis de 2008, clientes que tenían este colchón pudieron navegar la tormenta sin endeudarse. Ventajas prácticas incluyen la reducción de estrés y la preparación para imprevistos, como reparaciones del hogar o oportunidades de inversión.
Pasos para eliminar deudas personalesSin embargo, hay limitaciones reales. Si estableces metas demasiado ambiciosas sin considerar factores como la gestión de riesgo financiero o la inflación, podrías enfrentar desaliento. Por instancia, en entornos de tasas de interés elevadas, como las vistas en 2022, los ahorros en cuentas bancarias tradicionales pierden valor real debido a la erosión inflacionaria. En tales escenarios, no conviene depender solo de ahorro; integra opciones como bonos del gobierno para un poco más de rendimiento, pero solo si tienes un horizonte temporal de al menos 5 años. Errores comunes, como ignorar el coste fiscal de inversión en ahorros, pueden mermar tus ganancias; en España, por ejemplo, los intereses de depósitos están sujetos a retención fiscal. Aplica esta estrategia si eres principiante y buscas estabilidad, pero no si estás en una fase de alto endeudamiento, donde pagar deudas de alto interés debe ser prioritario. Siempre considera el impacto en tu liquidez: ¿Puedes acceder a estos fondos rápidamente sin penalizaciones?
Implementando estrategias de ahorro diarias: Pequeños hábitos con gran impacto
Ahora, pasemos a la parte accionable: cómo integrar el ahorro en tu rutina diaria. Desde mi perspectiva como analista financiero, he aprendido que la consistencia vence a la complejidad. Automatiza transferencias a una cuenta de ahorro dedicada, empezando con cantidades modestas, como 50 euros semanales. Esto evita la tentación de gastar lo que no ves. En la práctica, he visto cómo esta técnica ayuda a familias a acumular miles de euros al año, transformando ingresos modestos en una red de seguridad.
Las ventajas incluyen el fortalecimiento de la planificación patrimonial a largo plazo, como ahorrar para la jubilación o la educación de los hijos. Pero, seamos realistas sobre los riesgos: la volatilidad del mercado, aunque no directa en ahorros, puede influir en tus decisiones si no diversificas adecuadamente. Por ejemplo, en periodos de recesión, mantener todo en una cuenta de bajo rendimiento podría no ser óptimo; considera entonces opciones con un poco más de riesgo, como fondos monetarios, pero solo si entiendes su rentabilidad ajustada al riesgo. Costes ocultos, como comisiones de mantenimiento en cuentas bancarias, pueden acumularse, así que compara estructuras de comisiones antes de elegir. Este enfoque es ideal para perfiles de riesgo moderado, con un horizonte temporal de 1-10 años, pero no para inversores agresivos que buscan crecimiento rápido. Un error que he presenciado es el sobreapalancamiento en deudas para "ahorrar más", lo cual es contraproducente y puede llevar a pérdidas irreparables. Recuerda, ahorrar no es infalible; siempre hay el riesgo de emergencias que lo consuman.
Para añadir profundidad, aquí una tabla comparativa simple de opciones de ahorro comunes, basada en mi análisis práctico:
Guía para ahorros en combustible| Opción | Rentabilidad estimada | Riesgo | Liquidez | Impacto fiscal |
|---|---|---|---|---|
| Cuenta de ahorro bancaria | 1-2% anual | Bajo | Alta | Retención del 19% en España |
| Fondos monetarios | 2-4% anual | Moderado | Media | Similar, con posibles ventajas en planes fiscales |
| Depósitos a plazo fijo | 3-5% anual | Bajo | Baja (penalización por retiro temprano) | Retención estándar |
Análisis crítico: Cuándo un plan de ahorro simple es suficiente
Más allá de la implementación, es vital cuestionar si un plan de ahorro simple se ajusta a tu vida. En mi trayectoria, he notado que funciona excepcionalmente para personas con ingresos estables y metas a corto-medio plazo, como un viaje o una compra mayor. Pros incluyen simplicidad y bajo estrés, mientras que contras involucran rendimientos limitados en entornos inflacionarios. No lo uses como única estrategia en mercados alcistas, donde oportunidades de inversión podrían superar el mero ahorro; en esos casos, considera la diversificación de cartera para mitigar riesgos. Impactos regulatorios, como cambios en las políticas bancarias, también importan: en la subida histórica de tasas en 2023, algunos ahorros rindieron más, pero con mayor volatilidad.
En resumen, desde mi experiencia real en el sector, un plan de ahorro simple no es solo sobre acumular dinero, sino sobre construir resiliencia. Analiza tu perfil de riesgo, revisa regularmente tus comisiones y simula el impacto de la inflación en tus metas. Antes de invertir o ajustar tu plan, pregúntate: ¿Estoy preparado para posibles pérdidas o cambios económicos? Este enfoque responsable puede marcar la diferencia en tu estabilidad financiera a largo plazo.
Si quieres conocer otros artículos parecidos a Cómo hacer un plan de ahorro simple puedes visitar la categoría Ahorros.
Entradas Relacionadas