
Pasos para eliminar deudas personales
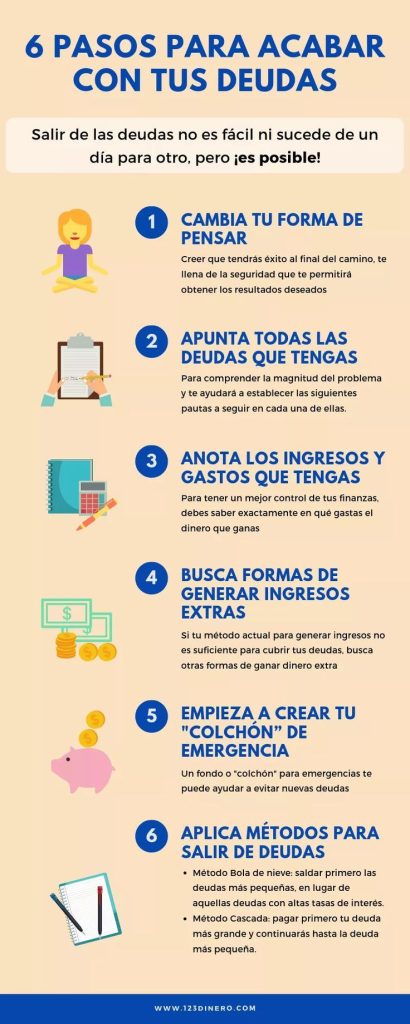
Deudas acumuladas pesan. En un mundo donde los gastos inesperados acechan, muchas personas se encuentran atrapadas en un ciclo de deudas que erosionan sus esfuerzos por ahorrar. Como asesor financiero con años manejando carteras reales y guiando a clientes a través de recesiones y altas de inflación, he visto cómo una deuda no controlada no solo devora ingresos, sino que bloquea el camino hacia una estabilidad financiera sólida. En este artículo, exploraremos pasos prácticos y responsables para eliminar deudas personales, liberando así recursos para construir un fondo de ahorros sostenible. Basado en mi experiencia, no hay atajos mágicos, pero sí estrategias probadas que, con disciplina, pueden transformar tu situación.
Evaluando tu situación financiera actual: El primer paso hacia el control
Antes de atacar las deudas, es esencial un diagnóstico claro. En mi trayectoria, he ayudado a clientes a mapear sus finanzas durante periodos de volatilidad, como la subida de tasas en 2022, y siempre comienza con un balance honesto. Lista todos tus deudas: tarjetas de crédito, préstamos personales, hipotecas. Incluye tasas de interés, montos pendientes y plazos. Por ejemplo, una deuda de tarjeta con un 20% de interés anual puede devorar tus ahorros más rápido que un préstamo a tasa fija.
Una ventaja real de este paso es identificar "deudas malas" versus "buenas". Las malas, como el saldo revolving de tarjetas, generan altos costos implícitos en intereses y comisiones, mientras que las buenas, como un préstamo hipotecario, podrían ofrecer deducciones fiscales en algunos contextos. Sin embargo, los riesgos son evidentes: subestimar el impacto en tu liquidez podría dejarlo sin fondos para emergencias, exacerbando el ciclo de endeudamiento.
En escenarios de inflación alta, como vivimos recientemente, prioriza deudas con tasas variables, ya que aumentan con las tasas de interés. No lo hagas si estás en una recesión profunda y tus ingresos son inestables; en ese caso, enfócate en estabilizar el empleo primero. Basado en mi experiencia, un error común es ignorar los costes ocultos, como tarifas por pagos atrasados, que pueden sumar un 5-10% extra al monto total. Recuerda, este análisis no es solo sobre números; es sobre gestión de riesgo financiero, evaluando cómo una deuda afecta tu capacidad de ahorro a largo plazo.
Guía para ahorros en combustiblePara hacerlo accionable, usa una simple tabla comparativa de tus deudas:
| Deuda | Tasa de interés (%) | Monto pendiente | Costes ocultos (ej: comisiones) | Impacto en ahorros |
|---|---|---|---|---|
| Tarjeta de crédito | 18-25 | 5,000 € | 100 €/mes en intereses | Reduce fondos para emergencia |
| Préstamo personal | 6-10 | 10,000 € | 50 € en comisiones anuales | Menos crítico, pero afecta liquidez |
Este enfoque, probado en sesiones con clientes reales, te ayuda a priorizar sin promesas infalibles.
Estrategias prácticas para pagar deudas: Enfocándote en el ahorro como meta
Una vez evaluado, elige una estrategia de pago. En mi carrera, he visto cómo el método "bola de nieve" – pagando deudas más pequeñas primero para ganar momentum – motiva a personas que luchan con la disciplina. Empieza asignando un porcentaje fijo de tu ingreso, digamos el 20%, exclusivamente a deudas, mientras mantienes un fondo de emergencia con al menos tres meses de gastos.
Las ventajas incluyen un alivio psicológico rápido, lo que fomenta hábitos de ahorro. Por ejemplo, en un caso real, un cliente eliminó 2,000 € en deudas menores en seis meses, liberando espacio para invertir en un fondo de ahorro con rentabilidad ajustada al riesgo. Sin embargo, los riesgos son reales: si ignoras deudas de alto interés, como un préstamo con tasas del 15%, podrías acumular más intereses durante una subida de tasas, como la que vimos en 2023.
Consejos para reducir compras impulsivasNo uses esta estrategia si tus ingresos son irregulares o si enfrentas una recesión; en tales casos, negocia con acreedores para reestructuraciones. Un error común que he presenciado es el sobreapalancamiento, donde los intentos de acelerar pagos con préstamos adicionales agravan el problema. En términos de fiscalidad, recuerda que pagos de deudas no generan deducciones directas, pero liberan capital para inversiones con ventajas fiscales, como fondos indexados.
En escenarios de mercado estable, combina esto con planificación patrimonial básica: destina el 10% de pagos de deuda a un cuenta de ahorros. Pero, y esto es crucial, si tu perfil de riesgo es conservador, evita apurar pagos a costa de tu red de seguridad financiera. Como he aprendido de errores pasados, como aconsejar a un cliente durante la crisis de 2008, el enfoque debe ser equilibrado, considerando la volatilidad potencial de tus ingresos.
Construyendo hábitos de ahorro para prevenir recaídas: El legado duradero
Eliminar deudas no es el final; es el inicio de una relación saludable con el ahorro. Desde mi experiencia gestionando riesgos en carteras, he enfatizado la diversificación de cartera de ahorros para mitigar futuras tentaciones de endeudamiento. Establece metas claras, como ahorrar el 15% de tu ingreso neto, y automatiza transferencias a cuentas de bajo riesgo.
Una ventaja práctica es la construcción de un colchón contra imprevistos, reduciendo la necesidad de deudas nuevas. Por instancia, en un análisis fundamental de un cliente, vi cómo pasar de deudas a un fondo de 5,000 € en un año mejoró su análisis técnico de gastos. Los riesgos incluyen la tentación de "premiar" pagos con gastos impulsivos, lo que he visto erosionar progresos en ciclos alcistas.
Ideas para ahorro en viajes baratosAplica esto en periodos de estabilidad económica, pero no si estás en una fase de alto endeudamiento; allí, el enfoque debe ser estricto. Un mito común es que el ahorro es solo para ricos; la realidad es que incluso con ingresos modestos, estrategias como el "pago automático" pueden acumular capital. En cuanto a costes, considera la fiscalidad: ahorros en cuentas con exenciones, como planes de jubilación, minimizan el coste fiscal de inversión.
En mi opinión, basada en datos de mercados pasados, el horizonte temporal recomendado es de al menos 12-24 meses para ver resultados significativos. Este contenido es informativo y no constituye asesoramiento financiero personalizado; consulta un profesional para tu caso específico.
En resumen, eliminar deudas personales es un camino hacia el ahorro genuino, no un sprint, sino una maratón de decisiones informadas. Desde mi perspectiva, como quien ha navegado errores de timing en inversiones, el verdadero logro es crear un buffer que proteja contra futuros riesgos. Analiza tu perfil de riesgo hoy, revisa tus comisiones bancarias y simula el impacto fiscal de tus pagos. ¿Estás listo para priorizar el ahorro sobre el gasto impulsivo? Reflexiona antes de dar el siguiente paso financiero.
Estrategias para metas financierasSi quieres conocer otros artículos parecidos a Pasos para eliminar deudas personales puedes visitar la categoría Ahorros.
Entradas Relacionadas