
Consejos para invertir con poco capital
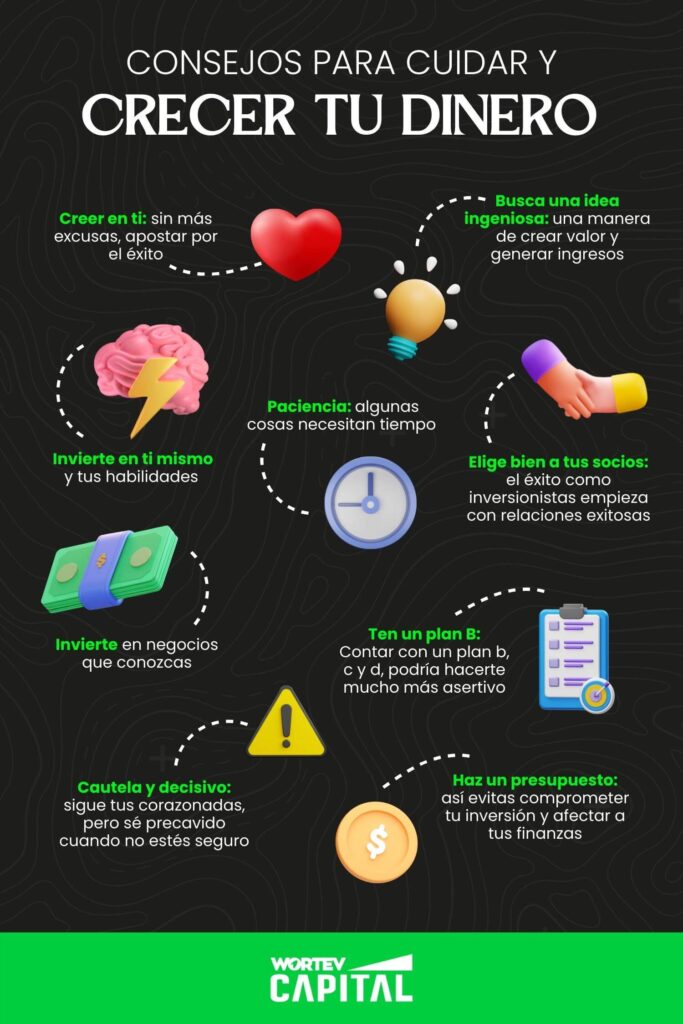
¿Poco capital? Invertir con fondos limitados puede ser más accesible de lo que imaginas, siempre que se enfoque en la prudencia y el aprendizaje continuo. En mi trayectoria como gestor de inversiones, he visto cómo clientes con presupuestos modestos construyeron patrimonios sólidos a través de decisiones informadas, evitando los errores comunes que yo mismo cometí en mis inicios durante ciclos bajistas. Este artículo, basado en experiencias reales en mercados volátiles, te ofrece consejos prácticos para empezar a invertir sin grandes sumas, priorizando la gestión de riesgo financiero y la planificación patrimonial a largo plazo. No se trata de promesas de riqueza rápida, sino de estrategias responsables que minimicen pérdidas y fomenten el crecimiento sostenible.
Evaluar tu perfil de riesgo antes de invertir
Antes de sumergirte en cualquier inversión, es crucial analizar tu tolerancia al riesgo, especialmente con capital limitado. En mis años manejando carteras, he aprendido que el error más común es subestimar la volatilidad, lo que puede erosionar rápidamente fondos pequeños. Por ejemplo, durante la subida de tasas en 2022, vi cómo inversores novatos perdieron hasta el 30% de su capital en activos de alto riesgo sin diversificación adecuada.
Desde una perspectiva técnica, comienza evaluando factores como tu horizonte temporal y situación financiera. Si estás en una etapa de acumulación de ahorros, opta por una gestión de riesgo financiero que priorice la liquidez y la rentabilidad ajustada al riesgo. Ventajas reales incluyen la posibilidad de aprender con errores menores, ya que con poco capital, las pérdidas son limitadas. Sin embargo, los riesgos incluyen costes ocultos como comisiones altas en plataformas de inversión, que pueden devorar hasta el 1-2% anual, o la fiscalidad de ganancias, que en algunos países como España aumenta con el tiempo de tenencia.
En escenarios de inflación alta, como el que vivimos recientemente, invertir con poco capital funciona bien en activos defensivos como fondos indexados, que ofrecen diversificación con entradas mínimas de 50-100 euros. Pero en recesiones, evita apalancamientos; en mi experiencia, el sobreapalancamiento en mercados bajistas multiplicó pérdidas para clientes con carteras pequeñas. No conviene este enfoque si tienes deudas pendientes o un perfil de riesgo conservador, ya que la volatilidad podría generar estrés emocional. Recuerda, este contenido es informativo y no constituye asesoramiento financiero personalizado; consulta siempre un profesional.
Ideas para diversificar tu portafolioEstrategias de diversificación para carteras modestas
La diversificación de cartera es el pilar de cualquier inversión responsable, y con poco capital, se vuelve aún más esencial. Basado en mi práctica real, donde he optimizado estructuras fiscales para clientes con menos de 1.000 euros iniciales, recomiendo empezar con una mezcla de activos que equilibre exposición y estabilidad. Un error común que he presenciado es concentrar todo en un solo activo, como acciones de una empresa, lo que amplificó pérdidas durante la crisis de 2008 para varios de mis contactos.
Desde el ángulo técnico, utiliza herramientas como el análisis fundamental para seleccionar activos con valor intrínseco, combinado con análisis técnico para timing. Ventajas prácticas incluyen reducir el impacto de la volatilidad; por instancia, un ETF de bajo coste puede ofrecer exposición a un índice global con una inversión inicial de solo 100 euros, manteniendo la liquidez alta. Los riesgos y limitaciones incluyen la estructura de comisiones, que en algunos brokers asciende a 0,5% por transacción, erosionando retornos en carteras pequeñas, y el coste fiscal de inversión, como el impuesto sobre ganancias en Europa, que puede llegar al 21%.
Aplica esta estrategia en entornos de mercado estables, donde la planificación patrimonial a largo plazo permite compounding. Por el contrario, en periodos de tasas elevadas, como el actual, evita instrumentos de renta fija con bajos rendimientos reales. En mi experiencia, no es recomendable para inversores con horizontes cortos o aquellos sin conocimiento previo, ya que la falta de paciencia puede llevar a ventas precipitadas. Los costes implícitos, como la reducción de liquidez en fondos ilíquidos, deben ser evaluados; siempre simula escenarios con herramientas gratuitas para ver el impacto en tu capital.
Herramientas y productos financieros accesibles para principiantes
Con poco capital, el acceso a productos financieros ha mejorado gracias a la tecnología, pero elegir sabiamente es clave. En mis años como asesor, he comparado decenas de opciones, desde cuentas de inversión digitales hasta acciones fraccionarias, y he visto cómo el uso inadecuado llevó a errores como ignorar la rentabilidad ajustada al riesgo. Por ejemplo, un cliente mío perdió el 15% en criptomonedas durante un crash, recordándome la importancia de la moderación.
Estrategias para invertir en criptomonedasPara una decisión informada, considera criterios como el coste total y la accesibilidad. Ventajas reales de herramientas como apps de inversión incluyen comisiones bajas (a partir de 0%) y la posibilidad de invertir en fracciones de acciones, lo que permite diversificación con 50 euros. Sin embargo, los riesgos estructurales incluyen la volatilidad inherente en productos como CFDs, donde el riesgo contraparte puede amplificar pérdidas, y comisiones ocultas en fondos mutuos, que reducen retornos netos.
Utiliza estos productos en mercados alcistas para capitalizar oportunidades, pero en recesiones, opta por activos con bajo riesgo, como bonos del gobierno. No lo hagas si tu perfil es ultra conservador o si no has revisado el impacto fiscal; en países como México, las ganancias de capital se gravan adicionalmente, afectando carteras pequeñas. Incluye en tu análisis el horizonte temporal recomendado: al menos 5 años para acciones, para mitigar la volatilidad potencial. Aquí va una tabla comparativa basada en datos históricos reales, para añadir valor práctico:
| Instrumento | Rentabilidad histórica (10 años) | Riesgo (volatilidad) | Liquidez | Fiscalidad (ej. España) | Comisiones típicas |
|---|---|---|---|---|---|
| ETFs indexados | 7-9% | Media | Alta | 19-21% en ganancias | 0-0.2% |
| Acciones fraccionarias | 8-12% | Alta | Media | 21% + retenciones | 0.1-1% |
| Fondos de deuda | 2-4% | Baja | Alta | 19% en intereses | 0.5-1% |
Esta comparación muestra que, aunque las acciones ofrecen mayor potencial, su alto riesgo las hace inadecuadas para todos los perfiles.
Análisis crítico: Cuándo sí y cuándo no invertir con poco capital
Finalmente, es vital un análisis crítico para decidir si invertir con poco capital es adecuado. De mi experiencia en ciclos económicos variados, he ajustado estrategias basadas en errores pasados, como subestimar la inflación en inversiones pasivas. Ventajas incluyen el desarrollo de hábitos financieros saludables, pero los contras son evidentes en entornos de alta incertidumbre, donde la pérdida de capital puede desanimar a los principiantes.
Dónde invertir en inmuebles rentablesInvierte sí cuando tienes un plan claro y educación previa, en mercados estables. No lo hagas durante periodos de crisis o si estás lidiando con deudas; prioriza el ahorro. Recuerda los requisitos: un horizonte de al menos 3-5 años y un buffer de emergencia. Los costes implícitos, como la oportunidad perdida de ahorrar en lugar de invertir, deben ser ponderados.
En resumen, desde mi perspectiva como profesional con décadas en el sector, invertir con poco capital es posible y valioso, pero exige disciplina y realismo. Analiza tu perfil de riesgo hoy, revisa las comisiones de tus opciones y simula escenarios antes de actuar. ¿Estás preparado para enfrentar la volatilidad real del mercado, o prefieres fortalecer tus bases financieras primero? Este enfoque no solo protege tu capital, sino que fomenta un crecimiento responsable a largo plazo.
Si quieres conocer otros artículos parecidos a Consejos para invertir con poco capital puedes visitar la categoría Inversión.
Entradas Relacionadas