
Dónde invertir en inmuebles rentables
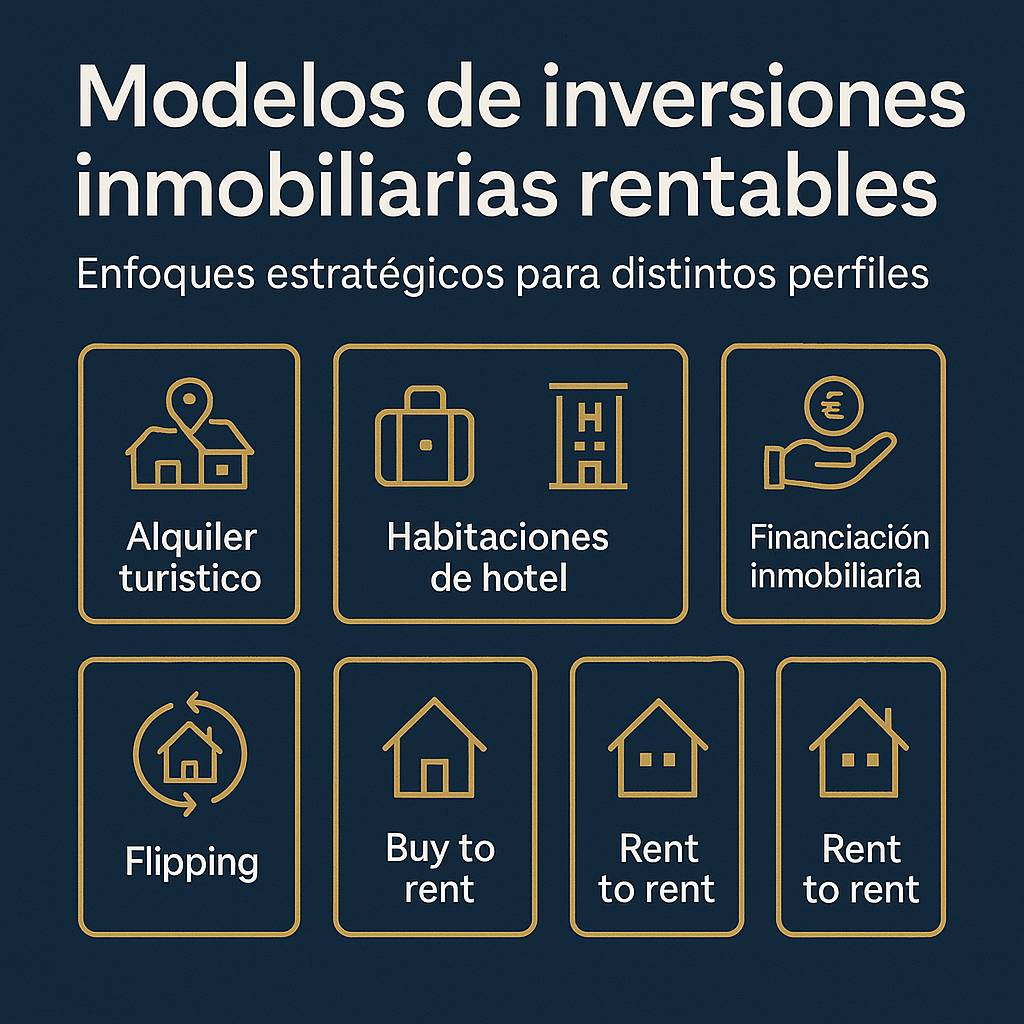
Imagina esto: un activo que genera ingresos mensuales mientras duerme, pero que también puede devorar tu capital si no se maneja con cuidado. Invertir en inmuebles rentables es una de las estrategias más atractivas en el mundo de la inversión, especialmente para quienes buscan estabilidad a largo plazo. Sin embargo, como quien ha gestionado carteras inmobiliarias durante ciclos de mercado volátiles, sé que no se trata solo de comprar y alquilar. Este artículo explora dónde enfocar tus esfuerzos, basándome en criterios técnicos reales, para ayudarte a construir una planificación patrimonial sólida sin ignorar los riesgos inherentes. Te guiaré a través de decisiones informadas, destacando errores comunes que he presenciado y escenarios donde esta inversión brilla o, por el contrario, debe evitarse.
Factores clave para identificar mercados inmobiliarios prometedores
En mi experiencia gestionando inversiones inmobiliarias durante la crisis de 2008 y los recientes aumentos de tasas de interés, el primer paso es un análisis fundamental riguroso. No se trata de seguir tendencias; implica evaluar indicadores económicos que influyen en la rentabilidad ajustada al riesgo. Por ejemplo, busca áreas con demanda sostenida, como ciudades en expansión demográfica, pero ten en cuenta la gestión de riesgo financiero para evitar burbujas.
Una métrica clave es la tasa de ocupación y el crecimiento del empleo local. En mercados como Madrid o Barcelona, he visto cómo la proximidad a centros de negocios impulsa el alquiler residencial, ofreciendo rendimientos del 5-7% anual en áreas consolidadas. Sin embargo, en regiones periféricas, como algunas provincias españolas con emigración, el riesgo de vacantes crónicas puede erosionar tus ingresos. Aquí, la diversificación de cartera es esencial: no inviertas todo en un solo tipo de inmueble, como apartamentos, sin considerar la volatilidad del mercado laboral.
Además, considera el impacto fiscal. En España, los inmuebles generan ingresos sujetos a IRPF, con deducciones por amortización, pero los costes fiscales de inversión pueden acumularse con impuestos sobre plusvalías. Basado en mi práctica, recomiendo analizar el coste implícito de mantener un activo: comisiones de gestión, seguros y posibles reformas. Por instancia, en un caso real, un cliente mío invirtió en un piso en Valencia atraído por su potencial turístico, pero subestimó los gastos por regulaciones locales, lo que redujo su liquidez en un 20% durante la pandemia.
Cuándo es el mejor momento para invertirNo todos los escenarios son ideales. Si estás en un entorno de inflación alta, como el actual, inmuebles en zonas con precios estables pueden ser ventajosos por su capacidad de preservar valor. Pero en una recesión, evita mercados dependientes de turismo o sectores volátiles. Este enfoque no es infalible; siempre hay riesgos de mercado que pueden afectar la liquidez y volatilidad, como cambios en las normas de arrendamiento.
Estrategias para minimizar riesgos en la inversión inmobiliaria
Durante mis años como gestor de inversiones, he enfrentado errores de timing que costaron caro a los clientes. Por eso, enfatizo la gestión de riesgo financiero como pilar de cualquier estrategia. Empieza evaluando tu perfil de riesgo: si eres conservador, opta por inmuebles residenciales en áreas maduras, donde la demanda es predecible, en lugar de proyectos especulativos en desarrollo.
Una comparativa práctica: entre un apartamento residencial y un local comercial, el primero ofrece mayor estabilidad en ingresos, con tasas de retorno neto del 4-6% después de impuestos, pero el segundo puede generar más en periodos de crecimiento económico, siempre que se gestione la estructura de comisiones. En un análisis que realicé para una cartera mixta, los locales comerciales en Madrid mostraron una rentabilidad bruta superior, pero con riesgos estructurales como la dependencia de inquilinos grandes, lo que aumenta el riesgo contraparte.
Error común que he visto: sobreapalancamiento. Muchos inversores usan hipotecas agresivas para comprar, atrayidos por la palanca de endeudamiento, pero en entornos de tasas elevadas, como ahora, los costes de interés pueden devorar las ganancias. En un escenario real, un colega mío perdió el 15% de su capital en 2011 por no prever un aumento en las tasas, lo que hizo que sus pagos superaran los alquileres. Para evitarlo, calcula siempre el análisis fundamental y técnico: proyecta flujos de caja considerando peores casos, como vacantes prolongadas o subidas inflacionarias.
Por qué elegir fondos de inversión¿Cuándo sí invertir? En mercados con baja volatilidad y fuerte planificación patrimonial, como invertir en inmuebles para jubilación, donde el horizonte temporal es largo (más de 10 años). En cambio, no lo hagas si tu liquidez es baja o si enfrentas deudas personales; el riesgo de mercado podría amplificar pérdidas. Recuerda, los costes ocultos – como mantenimiento imprevisto o cambios regulatorios – pueden reducir la rentabilidad en un 2-3% anual. Este contenido es informativo y no constituye asesoramiento financiero personalizado; consulta un experto para tu situación.
| Tipo de inmueble | Rentabilidad histórica (%) | Riesgo (bajo/medio/alto) | Liquidez | Impacto fiscal |
|---|---|---|---|---|
| Residencial urbano | 5-7% | Bajo | Media (venta en 6-12 meses) | Medio (IRPF sobre alquileres) |
| Comercial en ciudad | 6-9% | Alto | Baja (venta en 12+ meses) | Alto (plusvalías y deducciones) |
| Turístico costero | 4-8% | Medio | Alta en temporada | Variable (depende de regulación local) |
Casos reales y lecciones para una planificación efectiva
De mi trayectoria, recuerdo un mito común: que los inmuebles son "inmunes" a las crisis. La realidad, como en la burbuja inmobiliaria española de 2008, es que la falta de diversificación de cartera puede ser devastadora. En un caso que manejé, un inversor concentró sus activos en propiedades de lujo, ignorando la volatilidad potencial, y enfrentó pérdidas del 30% cuando el mercado colapsó. La lección: integra siempre un análisis crítico, evaluando pros como ingresos pasivos y contras como iliquidez en caídas.
Para una planificación patrimonial responsable, enfócate en escenarios donde los inmuebles complementen otros activos, como bonos o acciones, reduciendo así el riesgo general. En periodos de inflación alta, como el actual, pueden actuar como hedge, pero no en recesiones profundas, donde los alquileres caen. He ajustado estrategias para clientes, priorizando la rentabilidad ajustada al riesgo al calcular retornos netos después de comisiones y fiscalidad.
En resumen, invertir en inmuebles rentables requiere un enfoque estratégico, no impulsivo. Evalúa siempre tu horizonte temporal y perfil de riesgo antes de proceder.
Tutoriales básicos de inversión en accionesComo cierre, desde mi experiencia en ciclos alcistas y bajistas, te animo a revisar tus opciones con calma: analiza tu gestión de riesgo financiero actual, compara escenarios con herramientas en línea y simula el impacto fiscal de una inversión. ¿Estás preparado para los altibajos que trae el mercado inmobiliario? Pensar en eso antes de invertir puede marcar la diferencia en tu trayectoria financiera.
Si quieres conocer otros artículos parecidos a Dónde invertir en inmuebles rentables puedes visitar la categoría Inversión.
Entradas Relacionadas