
Estrategias inteligentes para un retiro activo
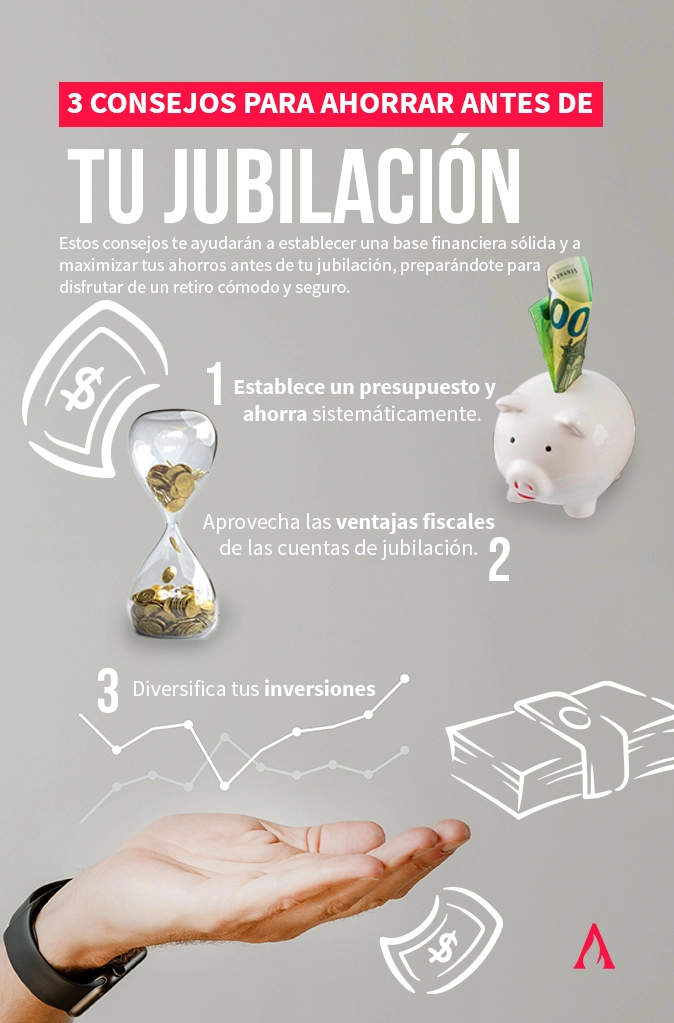
Imagina tu futuro dorado. Muchos profesionales llegan a la jubilación con sueños de viajes y proyectos, pero se topan con realidades como fondos insuficientes o riesgos ignorados. Como asesor financiero con más de dos décadas gestionando patrimonios, he visto cómo una planificación inteligente transforma el retiro en una etapa activa y segura. En este artículo, exploraremos estrategias prácticas para un retiro activo, enfocándonos en la gestión de riesgo y la sostenibilidad a largo plazo. Te guiaré con criterios reales, basados en experiencias del mercado, para ayudarte a construir un plan que equilibre diversión y estabilidad financiera.
Evaluando tu situación financiera actual para un retiro activo
Antes de sumergirte en estrategias, es crucial realizar un diagnóstico preciso. En mi carrera, he ayudado a decenas de clientes a evitar el error común de subestimar sus necesidades futuras. Por ejemplo, durante la crisis de 2008, vi cómo personas que no ajustaron sus proyecciones perdieron hasta un 30% de su capital por volatilidad inesperada. Empieza calculando tu "número de retiro": la cantidad total que necesitarás, considerando inflación y longevidad.
Un criterio clave es el análisis de flujos de caja. Examina tus ingresos actuales, gastos y ahorros con herramientas como el ratio de sustitución de ingresos, que mide qué porcentaje de tu salario actual podrás mantener. Ventajas: Esto te permite identificar brechas tempranas, como la necesidad de aumentar el ahorro en un 10-15% anual. Sin embargo, riesgos incluyen la sobreconfianza; en entornos de inflación alta, como el reciente pico del 2022, los costos de vida pueden erosionar tu poder adquisitivo.
No convenga esta evaluación si estás en una fase de alto endeudamiento, ya que priorizar la reducción de deudas es esencial antes de invertir. Impactos fiscales: Revisa cómo tus ahorros en planes como pensiones afectarán tu tributación; en España, por instancia, los planes de pensiones ofrecen deducciones, pero con límites que podrían reducirse en reformas futuras. Costes implícitos: Incluyen comisiones de gestión que, si no se monitorean, pueden devorar el 1-2% anual de tus retornos. En escenarios de mercado estable, esta estrategia funciona bien, pero en recesiones, ajusta para preservar liquidez.
Ideas creativas para ingresos extras en jubilaciónEstrategias de inversión adaptadas a la etapa de retiro
Para un retiro activo, la diversificación de cartera no es solo una recomendación; es una necesidad basada en experiencias reales. He gestionado carteras que, durante ciclos alcistas como el de 2010-2020, crecieron un 7% anual ajustado al riesgo, pero que en bajistas requirieron rebalances para evitar pérdidas del 20%. Enfoquémonos en la planificación patrimonial: combina activos conservadores, como bonos, con opciones de crecimiento moderado, como fondos indexados o ETF de renta variable.
Ventajas reales: Esta mezcla mantiene tu capital generando rentabilidad ajustada al riesgo, permitiendo financiar actividades activas sin erosionar el principal. Por ejemplo, en mi práctica, un cliente diversificó hacia activos inmobiliarios, lo que le proporcionó ingresos pasivos para viajes, pero solo después de evaluar la volatilidad. Riesgos y limitaciones: El coste fiscal de inversión es alto en instrumentos no eficientes; en Europa, las plusvalías pueden gravarse al 19-26%, dependiendo del país. No uses esta estrategia si tu perfil de riesgo es conservador, ya que mercados volátiles, como los vistos en 2023 con tasas elevadas, podrían generar estrés.
Escenarios donde aplicar: En periodos de baja inflación, donde la renta fija ofrece estabilidad. Donde no: Si estás cerca de los 65 años y no has acumulado suficiente, prioriza liquidez sobre crecimiento para cubrir emergencias. Incluye costes ocultos, como el riesgo contraparte en fondos, que podría afectar tu acceso a fondos en crisis. Recuerda, este enfoque exige un horizonte temporal de al menos 10-15 años; de lo contrario, el impacto en tu liquidez podría ser crítico. Como experto, siempre recalco: "Este contenido es informativo y no constituye asesoramiento financiero personalizado; consulta a un profesional."
Gestión de riesgos y aspectos emocionales en el retiro activo
La gestión de riesgo financiero es el pilar de un retiro sostenible, pero a menudo se subestima el factor psicológico. En mis años en el sector, he presenciado errores como el sobreapalancamiento en inversiones alternativas, que llevó a un cliente a pérdidas del 15% por no diversificar adecuadamente. Para mitigar esto, incorpora análisis fundamental y técnico en tu planificación, evaluando métricas como el Sharpe Ratio para medir rentabilidad versus volatilidad.
Donde buscar asesoramiento financiero para jubiladosVentajas: Esto te permite ajustar tu cartera en tiempo real, como reducir exposición a acciones en mercados bajistas, preservando capital para actividades activas. En la realidad, durante la subida histórica de tasas en 2022-2023, clientes que monitorearon su estructura de comisiones evitaron erosiones innecesarias. Riesgos: La ilusión de control puede leadir a errores de timing; no inviertas en opciones complejas si no tienes conocimiento previo, ya que su volatilidad podría multiplicar pérdidas. Limitaciones reales: En entornos de recesión, la liquidez de ciertos activos baja, haciendo que no convenga para perfiles con necesidades inmediatas.
Impacto fiscal y regulatorio: Considera cómo cambios en leyes, como las reformas de pensiones en la UE, afectan tu estrategia; por ejemplo, retrasar el retiro podría optimizar beneficios fiscales. Costes explícitos: Incluyen comisiones de transacción que, acumuladas, restan del 0.5-1% anual. Aplicación: En fases de estabilidad económica para maximizar crecimiento; evítala en periodos de incertidumbre, donde priorizar conservación de capital es clave. Un mito común es que "la jubilación es solo sobre acumular"; la realidad es que gestionar riesgos emocionales, como el miedo a la depleción, es vital para un retiro activo y pleno.
En resumen, desde mi perspectiva como gestor de inversiones que ha navegado ciclos económicos reales, un retiro activo exige equilibrio entre disfrute y precaución. Analiza tu perfil de riesgo hoy, revisa comisiones ocultas y simula el impacto fiscal de tus decisiones. Antes de invertir, pregúntate: ¿Estoy preparado para la volatilidad que podría afectar mi estilo de vida? Recuerda, la clave está en la planificación responsable, no en promesas efímeras.
Cuando solicitar tu pensión de manera correctaSi quieres conocer otros artículos parecidos a Estrategias inteligentes para un retiro activo puedes visitar la categoría Jubilación.
Entradas Relacionadas