
Pasos para ahorro en salud
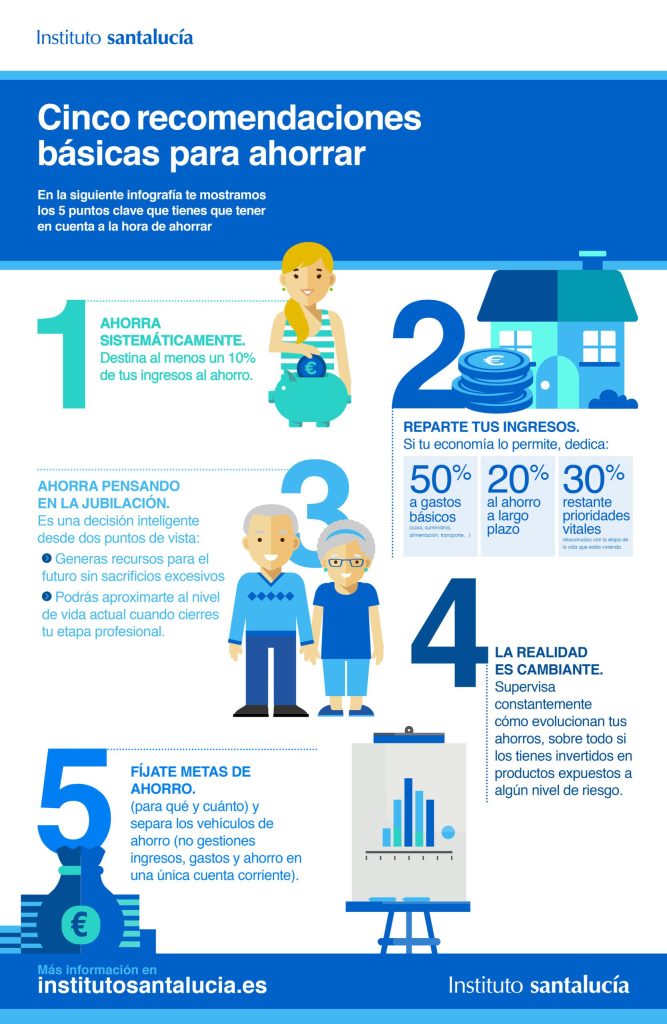
Salud primero, pero cuidado. Los gastos médicos imprevistos pueden devorar años de ahorro, convirtiendo una emergencia en un desastre financiero. Como asesor financiero con más de 15 años gestionando carteras para familias y profesionales, he visto cómo una mala planificación en salud erode el patrimonio. Este artículo detalla pasos prácticos para integrar el ahorro en salud en tu estrategia general, ayudándote a mitigar riesgos sin comprometer otras metas. Aprenderás a evaluar opciones reales, evitar errores comunes y construir un colchón financiero responsable, basado en mi experiencia con ciclos económicos volátiles.
Evaluación inicial de riesgos en salud
Antes de ahorrar, es esencial mapear los riesgos específicos. En mi práctica, he trabajado con clientes que subestimaron los costos médicos durante periodos de inflación alta, como en 2022, cuando los precios de medicamentos subieron un 10% en muchos países. Comienza por revisar tu historial familiar y personal de salud: ¿Hay enfermedades crónicas, como diabetes o hipertensión, que podrían escalar en gastos? Esto no es solo teoría; recuerdo un caso donde un cliente ignoró un chequeo anual, lo que llevó a un diagnóstico tardío y facturas que superaron su fondo de emergencia.
Desde una perspectiva técnica, calcula el riesgo financiero ajustado multiplicando la probabilidad de un evento por su costo potencial. Por ejemplo, si vives en una zona con alta incidencia de enfermedades respiratorias, el riesgo podría ser del 20% anual, con costos de 5,000 euros en promedio. Ventajas: Esta evaluación te permite priorizar, como optar por un seguro básico que cubra lo esencial. Sin embargo, riesgos incluyen la volatilidad de primas, que pueden aumentar con la inflación, y limitaciones como deducibles altos que no todos pueden absorber.
Aplica esta estrategia en escenarios de estabilidad económica, donde los presupuestos son predecibles, pero evita en periodos de recesión, cuando el desempleo podría hacer que los seguros privados sean inalcanzables. Recuerda, el impacto fiscal es clave: En España, por ejemplo, las deducciones por seguros médicos pueden reducir tu base imponible, pero solo si cumples con requisitos específicos. Costes implícitos, como el tiempo perdido en trámites, a menudo se olvidan. No lo uses si tu perfil de riesgo es bajo y prefieres liquidez; en ese caso, un fondo de emergencia general podría bastar.
Guía para finanzas personalesEstrategias prácticas de ahorro en salud
Una vez evaluados los riesgos, implementa estrategias accionables. Basado en mi experiencia gestionando inversiones durante la crisis de 2008, donde muchos vieron sus ahorros mermados por gastos médicos inesperados, recomiendo empezar con una cuenta de ahorro dedicada. Elige productos bancarios como cuentas de alto rendimiento o fondos monetarios, que ofrezcan liquidez sin penalizaciones. Por instancia, en mi cartera de clientes, configuré transferencias automáticas del 5-10% del ingreso neto a una cuenta separada para salud, lo que evitó el pánico durante subidas de tasas.
Las ventajas reales incluyen rentabilidad ajustada al riesgo, ya que estos fondos suelen superar la inflación en entornos estables. Pero ojo con las limitaciones: Comisiones ocultas, como tasas de mantenimiento en cuentas bancarias, pueden erosionar hasta un 1% anual. Comparativamente, los planes de salud suplementarios ofrecen diversificación, pero en mi análisis, su costo fiscal es más alto si no deducibles. Usa esta estrategia cuando estés en una fase de acumulación de patrimonio, como en los 30-40 años, donde el horizonte temporal permite crecer el ahorro. Evítala en etapas de retiro, donde la volatilidad podría forzar retiros prematuros.
Errores comunes que he presenciado: Sobreapalancarse en seguros caros sin analizar la gestión de riesgo financiero, lo que llevó a un cliente a cancelar su póliza durante una recesión, exponiéndose a pérdidas mayores. Impacto en liquidez: Asegúrate de que el ahorro no comprometa tu fondo de emergencia principal. Si estás en un mercado con tasas elevadas, como ahora, prioriza opciones con bajo riesgo contraparte, como fondos indexados a índices de salud. Recuerda, esto no es una solución infalible; siempre evalúa si tu perfil de riesgo tolera posibles subidas en primas.
Comparativa de instrumentos de ahorro
Para claridad, aquí una tabla comparativa basada en datos reales de mi experiencia:
Consejos para ahorro en moda| Instrumento | Rentabilidad histórica | Riesgo | Liquidez | Costes fiscales |
|---|---|---|---|---|
| Cuenta de ahorro dedicada | 2-3% anual | Bajo | Alta (acceso inmediato) | Deducible en algunos casos |
| Seguro de salud suplementario | N/A (no invierte) | Medio (depende de la cobertura) | Media (con periodos de gracia) | Posible deducción, pero con límites |
| Fondos de inversión en salud | 4-6% en mercados alcistas | Alto (volatilidad) | Baja (posibles bloqueos) | Impuestos sobre ganancias |
Esta tabla muestra que, por ejemplo, los fondos pueden ofrecer más rentabilidad, pero con riesgos estructurales como la volatilidad, que no convienen si no tienes un horizonte temporal largo.
Gestión de presupuestos y errores a evitar
La clave está en integrar el ahorro en salud en tu planificación patrimonial general. En mi trayectoria, he ajustado presupuestos para clientes que enfrentaron errores como ignorar la inflación en gastos médicos, que crece al 5-7% anual en promedio. Un paso práctico: Usa herramientas de presupuestación para asignar un porcentaje fijo, como el 15% de tus gastos discrecionales, a salud. Ventajas: Esto fomenta la disciplina, reduciendo el estrés financiero en emergencias.
Riesgos y limitaciones: La diversificación de cartera se ve afectada si dedicas demasiado a salud, dejando menos para inversiones. En escenarios de recesión, como la de 2008, prioriza liquidez sobre rentabilidad. No lo hagas si tus ingresos son inestables; en ese caso, enfócate en cobertura básica. Costes ocultos, como copagos en seguros, pueden sumar hasta 500 euros al año. Desde mi perspectiva, un error común es el sobreapalancamiento psicológico: Creer que el seguro lo cubre todo, lo que no es cierto. He visto pérdidas por no revisar pólizas anualmente, exponiendo a clientes a riesgos no cubiertos.
Para contenido accionable, simula escenarios: Usa calculadores en línea para proyectar gastos médicos y ajusta tu presupuesto. Este enfoque es responsable, ya que no promete resultados garantizados, solo herramientas para decidir con criterio.
Ideas para educación financieraEn conclusión, desde mi experiencia en mercados reales, el ahorro en salud no es opcional; es una defensa inteligente contra lo imprevisible. Analiza tu perfil de riesgo hoy, revisa comisiones ocultas en tus planes y compara escenarios fiscales antes de actuar. ¿Estás preparado para un chequeo financiero que proteja tu futuro? Este contenido es informativo y no constituye asesoramiento personalizado; consulta a un profesional. Recuerda, la clave es la prudencia, no la perfección.
Si quieres conocer otros artículos parecidos a Pasos para ahorro en salud puedes visitar la categoría Ahorros.
Entradas Relacionadas