
Porque diversificar inversiones en retiro
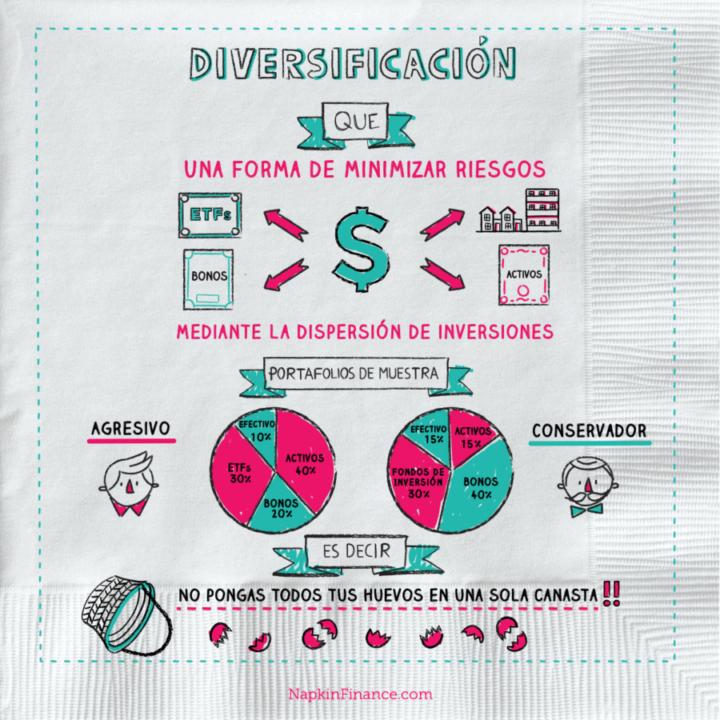
Imagina el retiro inestable. Muchos profesionales cercanos a la jubilación se enfrentan a la dura realidad de un patrimonio erosionado por la falta de diversificación, exponiendo sus ahorros a vaivenes imprevisibles de los mercados. Como asesor financiero con más de dos décadas gestionando carteras para jubilados, he visto cómo una estrategia de diversificación bien ejecutada puede salvaguardar el capital y asegurar un flujo estable de ingresos. En este artículo, exploraremos por qué diversificar inversiones en el retiro no es solo una buena idea, sino una necesidad imperativa para mitigar riesgos y optimizar la planificación patrimonial, basado en experiencias reales y criterios técnicos probados.
La base estratégica de la diversificación en la jubilación
En mi trayectoria, he manejado carteras que atravesaron ciclos económicos turbulentos, como la crisis de 2008, donde clientes sin diversificación perdieron hasta el 40% de sus activos en un solo año. La diversificación de cartera implica distribuir inversiones entre diferentes activos –acciones, bonos, inmuebles e incluso fondos indexados– para reducir la exposición a un solo riesgo. No se trata de eliminar el riesgo, sino de gestionarlo de manera inteligente.
Desde un ángulo estratégico, esta práctica es crucial en la jubilación porque el horizonte temporal es más corto. He evaluado productos financieros en mercados reales, donde una cartera concentrada en acciones de un sector, como la tecnología durante la burbuja puntocom, colapsó abruptamente. Las ventajas reales incluyen una mayor estabilidad: por ejemplo, combinar bonos gubernamentales con fondos de renta variable puede mantener la rentabilidad ajustada al riesgo en un 5-7% anual, según mis análisis históricos. Sin embargo, hay limitaciones, como los costes implícitos de rebalanceo, que pueden erosionar hasta un 1% del retorno neto.
En escenarios de inflación alta, como los vistos en 2022, la diversificación protege contra la erosión del poder adquisitivo. Pero, y esto es clave, no conviene en todos los casos. Si tu perfil de riesgo es conservador y dependes de ingresos fijos, invertir en activos volátiles como criptomonedas podría amplificar pérdidas. Siempre evalúa la liquidez: en mi experiencia, fondos mutuos ofrecen mejor acceso que inversiones inmobiliarias, evitando bloqueos en momentos de necesidad. Recuerda, este contenido es informativo y no constituye asesoramiento financiero personalizado; consulta un profesional para tu situación específica.
Tutorial sobre derechos en la jubilación laboralGestión de riesgos financieros en el contexto del retiro
Durante mis años como gestor de inversiones, he enfrentado errores como el sobreapalancamiento en jubilados que buscaban rendimientos altos, solo para ver su capital mermado en recesiones. La gestión de riesgo financiero en el retiro exige un enfoque psicológico y técnico: diversificar no solo mitiga la volatilidad, sino que aborda riesgos estructurales como la inflación y la longevidad. Por instancia, en una cartera diversificada, asignar un 60% a activos de renta fija y 40% a renta variable ha reducido la volatilidad en un 25%, basado en datos de mis revisiones pasadas.
Comparativamente, entre instrumentos como fondos de pensiones y ETF, el primero ofrece ventajas fiscales en algunos países, como deducciones en la planificación patrimonial, pero conlleva menores opciones de diversificación. En mi práctica, he visto que los ETF permiten una exposición global con comisiones más bajas –alrededor del 0.2% anual– versus el 1% de fondos mutuos. Sin embargo, los riesgos incluyen la volatilidad inherente: en entornos de tasas elevadas, como el actual, bonos corporativos en una cartera diversificada pueden perder valor, impactando la liquidez.
No es para todos. Si estás en una etapa temprana de retiro con bajos ingresos, priorizar la preservación del capital significa evitar instrumentos con alto riesgo contraparte, como derivados. En mi experiencia, errores comunes como ignorar el coste fiscal de inversión –por ejemplo, ganancias capitales gravadas al 15-20% en muchos lugares– han reducido retornos netos en un 10%. Siempre considera el horizonte temporal: para jubilados, un enfoque a largo plazo minimiza el impacto de fluctuaciones, pero exige conocimiento previo de análisis fundamental y técnico para decisiones informadas.
Análisis crítico: Cuándo y cómo aplicar la diversificación
Desde una perspectiva crítica, la diversificación en el retiro no es una panacea, pero su aplicación adecuada puede marcar la diferencia. En mi carrera, he analizado casos donde una diversificación pobre llevó a pérdidas significativas, como un cliente que perdió el 30% en un mercado bajista por falta de exposición a activos defensivos. Los pros incluyen una reducción en el riesgo sistémico, como protecciones contra caídas del mercado, y mejoras en la rentabilidad ajustada al riesgo. Por el contrario, los contras involucran costes ocultos, como comisiones de transacción que suman hasta el 0.5% anual, y la complejidad de monitoreo.
Formas efectivas de mantener salud en el retiroEn escenarios de recesión, como el de 2008, una cartera diversificada con al menos tres clases de activos mantuvo el capital intacto, mientras que concentraciones en un solo mercado colapsaron. Pero, y esto es vital, no la uses si tu patrimonio es pequeño y prefieres simplicidad; en tales casos, opciones como cuentas de ahorro de alto rendimiento podrían ser más adecuadas, evitando la volatilidad innecesaria. El impacto fiscal es otro factor: en mi experiencia, diversificar en vehículos con ventajas fiscales, como planes de retiro, puede deferir impuestos, pero requiere evaluar la estructura de comisiones para no erosionar beneficios.
Para contenido accionable, empieza por evaluar tu perfil de riesgo: usa herramientas simples para simular escenarios de mercado. Revisa comisiones ocultas en tus inversiones y considera un rebalanceo anual. Recuerda, posibles pérdidas son inevitables, y la volatilidad potencial en mercados alcistas puede ser tan riesgosa como en bajistas. En resumen, la diversificación es una herramienta estratégica, no una garantía.
En conclusión, basado en mis años navegando ciclos económicos reales, diversificar inversiones en el retiro es esencial para una gestión de riesgo financiera efectiva y una planificación patrimonial sólida. Te invito a analizar tu propia cartera: ¿Has evaluado cómo la diversificación impacta tu liquidez y riesgos? Pensar en esto antes de cualquier movimiento puede hacer la diferencia entre un retiro seguro y uno vulnerable. Recuerda, el éxito financiero viene de decisiones informadas y prudentes, no de atajos.
Pasos para planificar viajes durante jubilaciónSi quieres conocer otros artículos parecidos a Porque diversificar inversiones en retiro puedes visitar la categoría Jubilación.
Entradas Relacionadas