
Cómo planificar tu jubilación paso a paso
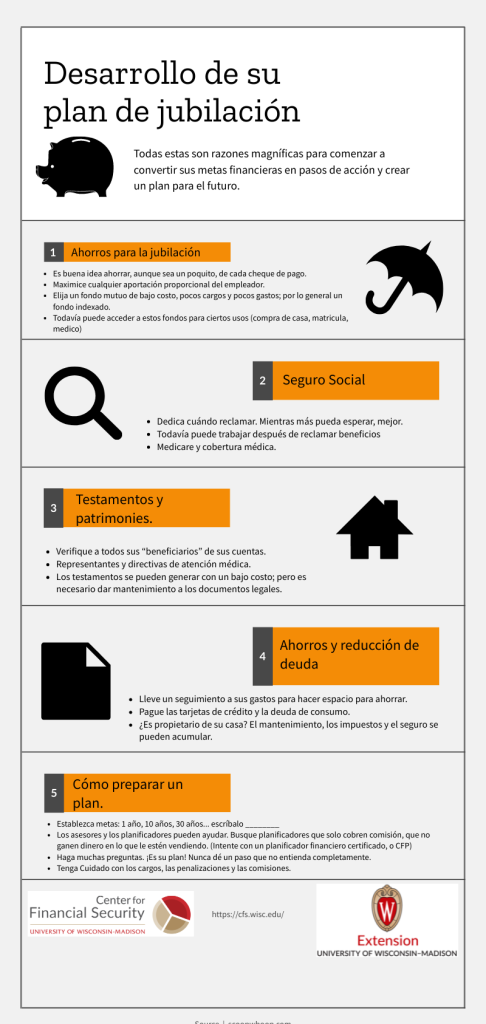
Imagina el futuro incierto. Muchos profesionales, tras años de dedicación, se encuentran en la recta final de su carrera sin un plan claro para la jubilación, lo que puede traducirse en estrés financiero y un estilo de vida por debajo de lo esperado. Como consultor financiero con más de 15 años gestionando patrimonios, he visto cómo una planificación adecuada no solo asegura la independencia económica, sino que también trae paz mental. En este artículo, basado en experiencias reales con clientes que han navegado ciclos de mercado volátiles, te guiaré paso a paso para estructurar tu jubilación de manera responsable, considerando riesgos inherentes y oportunidades prácticas. Este contenido es informativo y no constituye asesoramiento financiero personalizado; siempre consulta a un experto.
Evalúa tu situación actual: El primer paso hacia la estabilidad
Comienza por un análisis exhaustivo de tus finanzas personales, ya que ignorar este paso puede exponerte a sorpresas desagradables, como una inflación galopante que erode tus ahorros. En mi práctica, he asesorado a ejecutivos que asumieron que su pensión estatal bastaría, solo para descubrir que, con el alza de los costes de vida, necesitaban suplementos significativos. Recuerda, la planificación patrimonial no es solo acumular fondos, sino alinearlos con tu perfil de riesgo.
Revisa tus ingresos y gastos actuales. Calcula tu flujo neto anual y proyecta cómo cambiará en la jubilación. Por ejemplo, si hoy gastas el 60% de tu sueldo en necesidades básicas, estima cómo se ajustará con posibles reducciones en gastos como transporte, pero incrementos en salud. Incluye activos como propiedades o inversiones, y no olvides las deudas: un error común es postergar su pago, lo que aumenta el coste fiscal a largo plazo. En mi experiencia, clientes que redujeron deudas prematuramente evitaron el riesgo de sobreapalancamiento durante recesiones, como la de 2008.
Las ventajas reales de esta evaluación incluyen una visión clara de tu patrimonio neto, permitiendo decisiones informadas. Sin embargo, los riesgos son evidentes: subestimar la volatilidad del mercado podría dejar tus ahorros expuestos. Este enfoque es ideal si estás a 10-15 años de la jubilación, pero no si estás en los últimos cinco años, donde priorizar la liquidez es clave para evitar pérdidas por ventas forzadas. Considera el impacto fiscal; por instancia, en España, las contribuciones a planes de pensiones privados ofrecen deducciones, pero con limitaciones que afectan la rentabilidad ajustada al riesgo.
Guía completa para el ahorro en la jubilaciónDesarrolla estrategias de ahorro e inversión: Diversificación como escudo
Una vez evaluada tu base, enfócate en construir un plan de ahorro e inversión que incorpore la gestión de riesgo financiero. He manejado carteras que, gracias a una diversificación adecuada, resistieron periodos de inflación alta, como el reciente repunte en Europa. Un error que he visto repetidamente es concentrar todo en acciones de un solo sector, lo que amplifica la volatilidad y puede erosionar el capital en bajadas de mercado.
Opta por una mezcla de activos: fondos de pensiones, bonos gubernamentales y acciones con análisis fundamental y técnico. Por ejemplo, en un entorno de tasas elevadas, los bonos pueden ofrecer estabilidad, pero evalúa su liquidez y comisiones ocultas, como las de gestión que reducen retornos. En mi historial, un cliente diversificó su cartera añadiendo activos alternativos como inmuebles, lo que mitigó riesgos durante la crisis del COVID-19, aunque con el costo de menor accesibilidad inmediata.
Las ventajas incluyen una mayor rentabilidad ajustada al riesgo, especialmente si mantienes un horizonte temporal largo, como 20 años. Sin embargo, sé consciente de limitaciones: en escenarios de recesión, incluso carteras diversificadas pueden sufrir, y no es recomendable para perfiles conservadores que prioricen capital preservado sobre crecimiento. Evita este enfoque si tienes deudas de alto interés, ya que el costo implícito de no pagarlas supera cualquier ganancia de inversión. Recuerda, la estructura de comisiones en fondos puede acumularse, impactando tu planificación patrimonial; siempre compara opciones basadas en uso práctico, no solo en teoría.
Considera riesgos y aspectos fiscales: Un análisis crítico para la longevidad
No subestimes el impacto de la fiscalidad y el riesgo en tu jubilación; es aquí donde muchos cometen errores que comprometen décadas de esfuerzo. En mi carrera, he ajustado estrategias para clientes que enfrentaron cambios regulatorios, como reformas fiscales en la UE que alteraron el tratamiento de los planes de pensiones. Un caso real: un inversor que no consideró el coste fiscal de las retiradas prematuras perdió un 20% en impuestos, lo que retrasó su retiro.
Consejos esenciales para una retiro seguroEvalúa elementos clave como la inflación, que puede reducir el poder adquisitivo, y la volatilidad, que varía por instrumento. Por ejemplo, mientras que los ETF ofrecen liquidez, su exposición a mercados globales introduce riesgo contraparte. Pros: una planificación fiscal óptima maximiza deducciones, como en el IRPF español, donde contribuciones a sistemas privados se deducen hasta ciertos límites. Contras: en periodos de alta inflación, como el 2022, activos fijos pierden valor real, haciendo imperativo fondos indexados. Este análisis es aplicable si tu perfil de riesgo es moderado y tienes al menos 5 años para ajustes, pero no si estás jubilándote pronto, donde priorizar ingresos estables es esencial para evitar posibles pérdidas.
En términos de costes ocultos, considera comisiones de administración y el impacto en la diversificación de cartera; en mi experiencia, ignorarlos ha ledado a rendimientos netos inferiores. Siempre pregunta: ¿qué escenarios, como una subida histórica de tasas, podrían afectar esto? No inviertas en instrumentos complejos si no entiendes su volatilidad potencial; requiere conocimiento previo y un horizonte temporal de al menos 10 años.
Para contenido accionable, crea un balance anual: simula escenarios de retiro usando herramientas en línea, revisa tus comisiones y ajusta por inflación. Recuerda, este no es un camino a "rentabilidades garantizadas", sino a una estrategia prudente.
Conclusiones desde la experiencia: Reflexiona antes de actuar
Como quien ha vivido los altibajos del mercado, te digo que planificar la jubilación es un maratón, no un sprint. He visto cómo un enfoque equilibrado, con gestión de riesgo al frente, transforma la incertidumbre en confianza. Ahora, te invito a analizar tu propio perfil de riesgo, revisar posibles costes fiscales y simular diferentes escenarios de inversión. ¿Estás preparado para esos ajustes que podrían marcar la diferencia? Recuerda, la clave está en la acción informada, no en promesas vacías.
Estrategias efectivas para invertir en pensionesSi quieres conocer otros artículos parecidos a Cómo planificar tu jubilación paso a paso puedes visitar la categoría Jubilación.
Entradas Relacionadas