
Guía completa para el ahorro en la jubilación
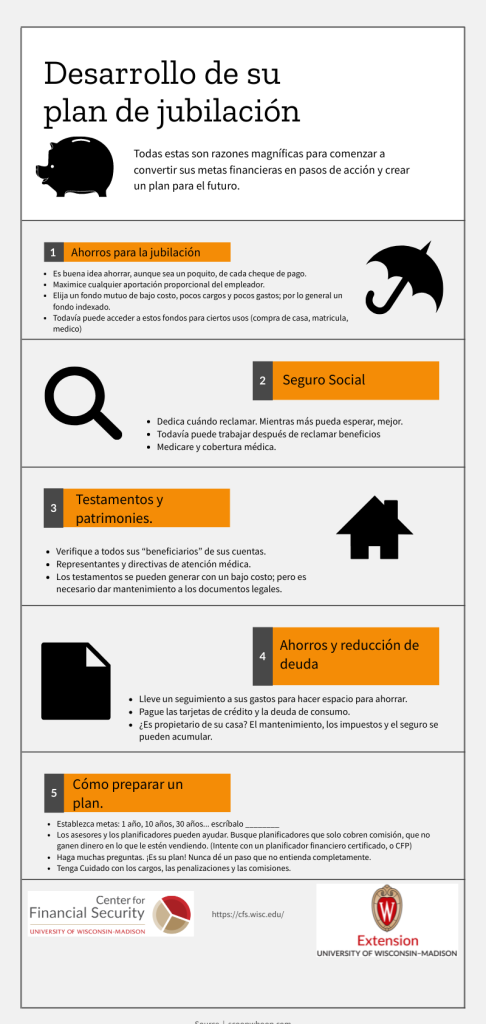
Imagina tu retiro tranquilo. Muchos profesionales, como yo, que hemos navegado por ciclos de mercado volátiles, vemos cómo el descuido en el ahorro para la jubilación deja a personas preparadas en sus carreras, pero vulnerables en su vejez. Este artículo, basado en mi experiencia gestionando carteras y asesorando a clientes reales, te ofrece una guía práctica y responsable para construir un nido financiero sólido. Sin promesas mágicas, solo estrategias probadas que equilibran el riesgo y la rentabilidad, adaptadas a diferentes etapas de vida. Explora cómo planificar hoy para evitar preocupaciones mañana.
La base de la planificación patrimonial para la jubilación
Desde mis años evaluando inversiones durante la crisis de 2008, sé que el ahorro para la jubilación no es solo acumular fondos, sino una estrategia integral que considera tu perfil de riesgo y horizonte temporal. Comienza por calcular cuánto necesitas: una regla práctica es multiplicar tu salario anual por 25 para estimar el capital requerido, ajustado a la inflación. Ventajas reales incluyen la paz mental de una independencia financiera, pero los riesgos, como la erosión por inflación alta, pueden mermar ese capital si no diversificas.
En escenarios de mercado alcista, como el boom post-pandemia, este enfoque permite reinversiones; sin embargo, en recesiones, prioriza la liquidez para evitar ventas forzadas. No lo hagas si estás en una fase de alta deuda, ya que el gestión de riesgo financiero dicta que estabilices tus finanzas personales primero. Costes implícitos, como las comisiones de fondos mutuos, pueden reducir tu rentabilidad ajustada al riesgo en un 1-2% anual. Desde mi experiencia, un error común es subestimar el impacto de la inflación: vi carteras que perdieron valor real porque no se ajustaron a tasas elevadas. En vez de eso, integra activos que combinen estabilidad, como bonos, con crecimiento, como acciones, pero siempre con un plan que evite el sobreapalancamiento.
Recuerda, este contenido es informativo y no constituye asesoramiento financiero personalizado. Evalúa tu situación con un horizonte temporal de al menos 10-15 años para mitigar la volatilidad.
Consejos esenciales para una retiro seguroComparativa de instrumentos para el ahorro en la jubilación
Basado en mi trabajo con carteras reales, una comparativa práctica entre opciones como planes de pensiones y cuentas de inversión personal revela diferencias clave. Por ejemplo, un plan de pensiones ofrece ventajas fiscales, como deducciones en el IRPF, pero conlleva limitaciones en la liquidez, lo que lo hace ideal para perfiles conservadores. En contraste, una cuenta de inversión en fondos indexados permite más flexibilidad, con una rentabilidad histórica promedio del 7-8% en mercados estables, pero expone a mayor volatilidad y coste fiscal de inversión al retirar fondos.
| Instramento | Ventajas | Riesgos | Impacto Fiscal | Escenario Recomendado |
|---|---|---|---|---|
| Planes de Pensiones | Deducciones fiscales y diversificación automática | Baja liquidez y penalizaciones por retiro temprano | Beneficios diferidos, con impuestos diferidos | Para mayores de 50 años con tolerancia baja al riesgo |
| Cuentas de Inversión Personal | Acceso rápido y potencial de mayor rentabilidad | Alta volatilidad y exposición a pérdidas | Impuestos sobre ganancias anuales | En mercados alcistas para inversores con experiencia |
En mi práctica, vi cómo un cliente perdió el 15% de su cartera por no diversificar en una burbuja, como la de las puntocom. Evita estos instrumentos si enfrentas una recesión inminente, ya que la diversificación de cartera es clave para gestionar el riesgo. Costes ocultos, como las comisiones de gestión que suman hasta un 1% extra, pueden erosionar tus ahorros a largo plazo. Aplicar esta estrategia funciona en entornos de inflación moderada, pero no en periodos de tasas elevadas, donde prioriza activos de renta fija.
Un mito común es que "cualquier ahorro es suficiente"; la realidad es que, sin análisis fundamental y técnico, puedes terminar con una cartera desequilibrada. Por eso, ajusta tu enfoque basado en tu edad: para los 40, enfócate en acumulación; para los 60, en preservación.
Gestión de riesgos y errores comunes en el ahorro para la jubilación
De mis años enfrentando errores de inversión, como el timing equivocado en 2022 con tasas en alza, sé que la gestión de riesgo financiero es el pilar de una jubilación segura. Ventajas reales incluyen la protección contra la volatilidad, pero limitaciones, como la necesidad de revisar anualmente tu cartera, pueden desanimar a algunos. En escenarios de alta inflación, como el reciente 2023, prioriza activos anti-inflacionarios; en recesiones, reduce la exposición a acciones.
Estrategias efectivas para invertir en pensionesUn error común es el sobreapalancamiento: recuerdo a un cliente que, por buscar rentabilidades rápidas, acumuló deudas en préstamos para invertir, lo que amplificó sus pérdidas en un 20%. Evítalo si no tienes un fondo de emergencia de al menos 6 meses de gastos. Impactos en la fiscalidad, como el gravamen sobre ganancias, pueden reducir tu liquidez, por lo que integra estrategias de planificación patrimonial que minimicen estos costes. No uses ciertos instrumentos, como opciones complejas, si tu perfil de riesgo es conservador, ya que su volatilidad puede erosionar capital rápidamente.
Desde una perspectiva crítica, lo que funciona en un mercado bull es riesgoso en bear: en la subida histórica de tasas de 2022, activos de renta variable perdieron atractivo. Siempre considera requisitos previos, como un conocimiento básico de rentabilidad ajustada al riesgo, y un horizonte temporal largo para amortiguar fluctuaciones.
En resumen, desde mi trayectoria en finanzas, el ahorro para la jubilación es una maratón, no una carrera. Analiza tu perfil de riesgo, revisa las comisiones ocultas en tus inversiones y simula el impacto fiscal antes de avanzar. ¿Estás preparado para evaluar si tu estrategia actual resistiría una recesión? Reflexiona sobre eso para tomar decisiones informadas y responsables.
Ideas prácticas para financiar el retiroSi quieres conocer otros artículos parecidos a Guía completa para el ahorro en la jubilación puedes visitar la categoría Jubilación.
Entradas Relacionadas